hola Fer
Una factura PPD sin complemento de pago a más tardar el día 5 del mes siguiente puede costarte deducción e IVA. Aprende cuándo usar PUE y cuándo PPD.
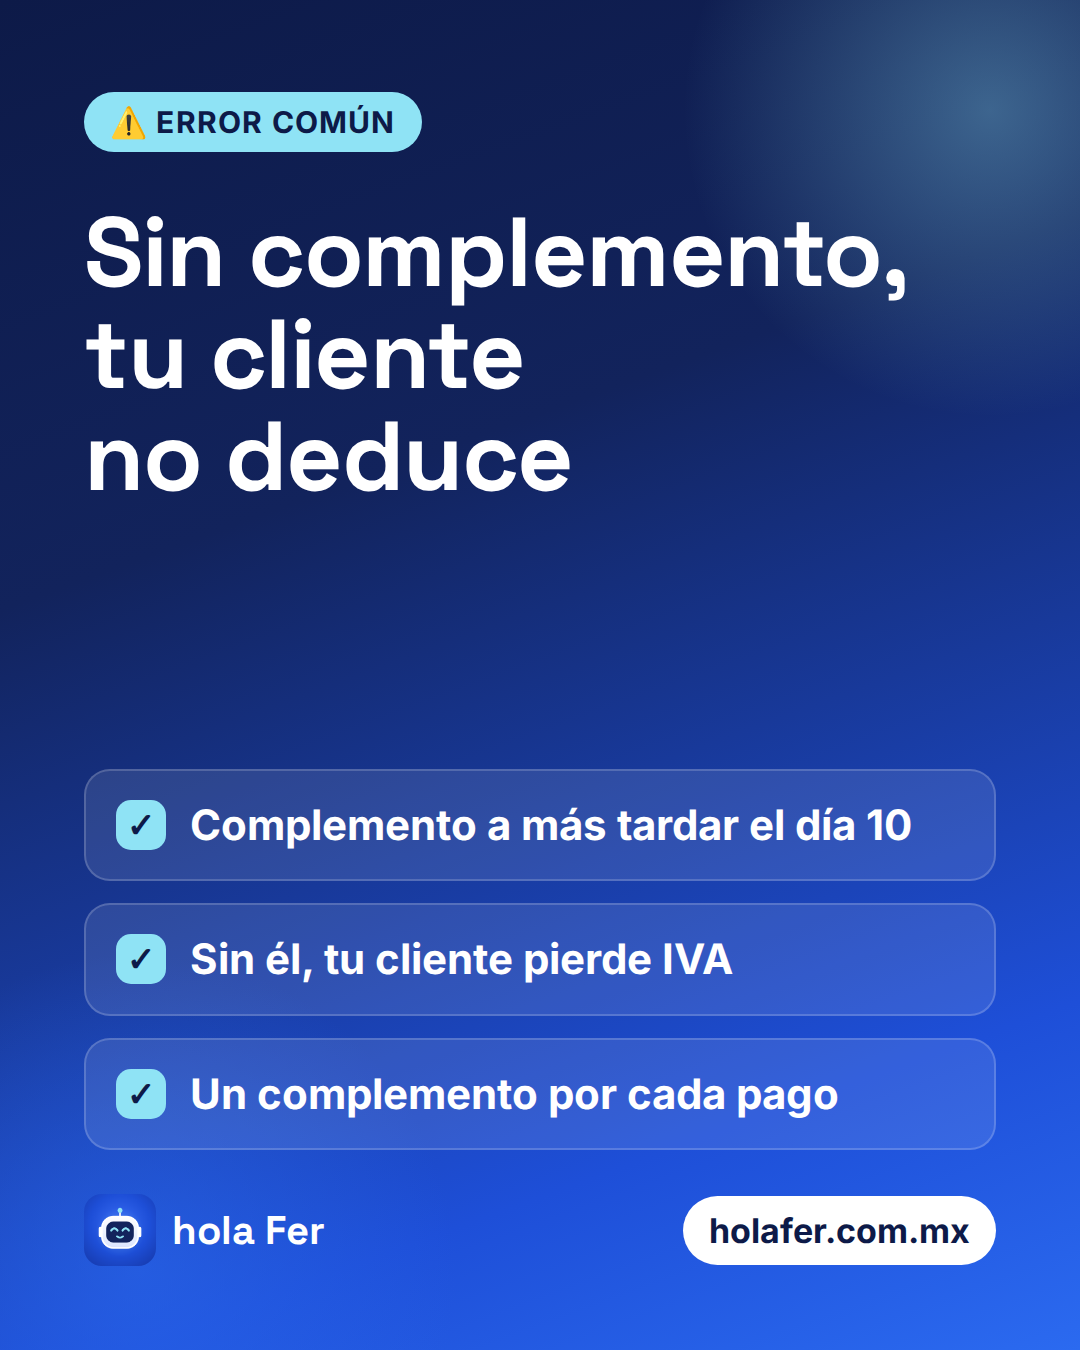
Si emites una factura PPD y no mandas el complemento de pago a más tardar el día 10 del mes siguiente a aquel en que te pagaron, tu cliente puede quedarse sin deducir el gasto y sin acreditar el IVA. Elegir bien entre factura PUE o PPD parece un detalle de llenado, pero define cuándo se reconoce el ingreso, cuándo se deduce y cuándo se acredita el IVA.
Qué significan PUE y PPD
Ambas siglas son opciones del campo "Método de pago" del CFDI 4.0:
- PUE: Pago en una sola exhibición. El pago total se recibe al emitir la factura o antes.
- PPD: Pago en parcialidades o diferido. El pago se hará después de emitir la factura, ya sea en un solo pago posterior o en varios.
No confundas el método de pago con la forma de pago. La forma indica cómo se paga (transferencia, efectivo, tarjeta, cheque). El método indica cuándo y en cuántos pagos.
Factura PUE o PPD: la regla rápida
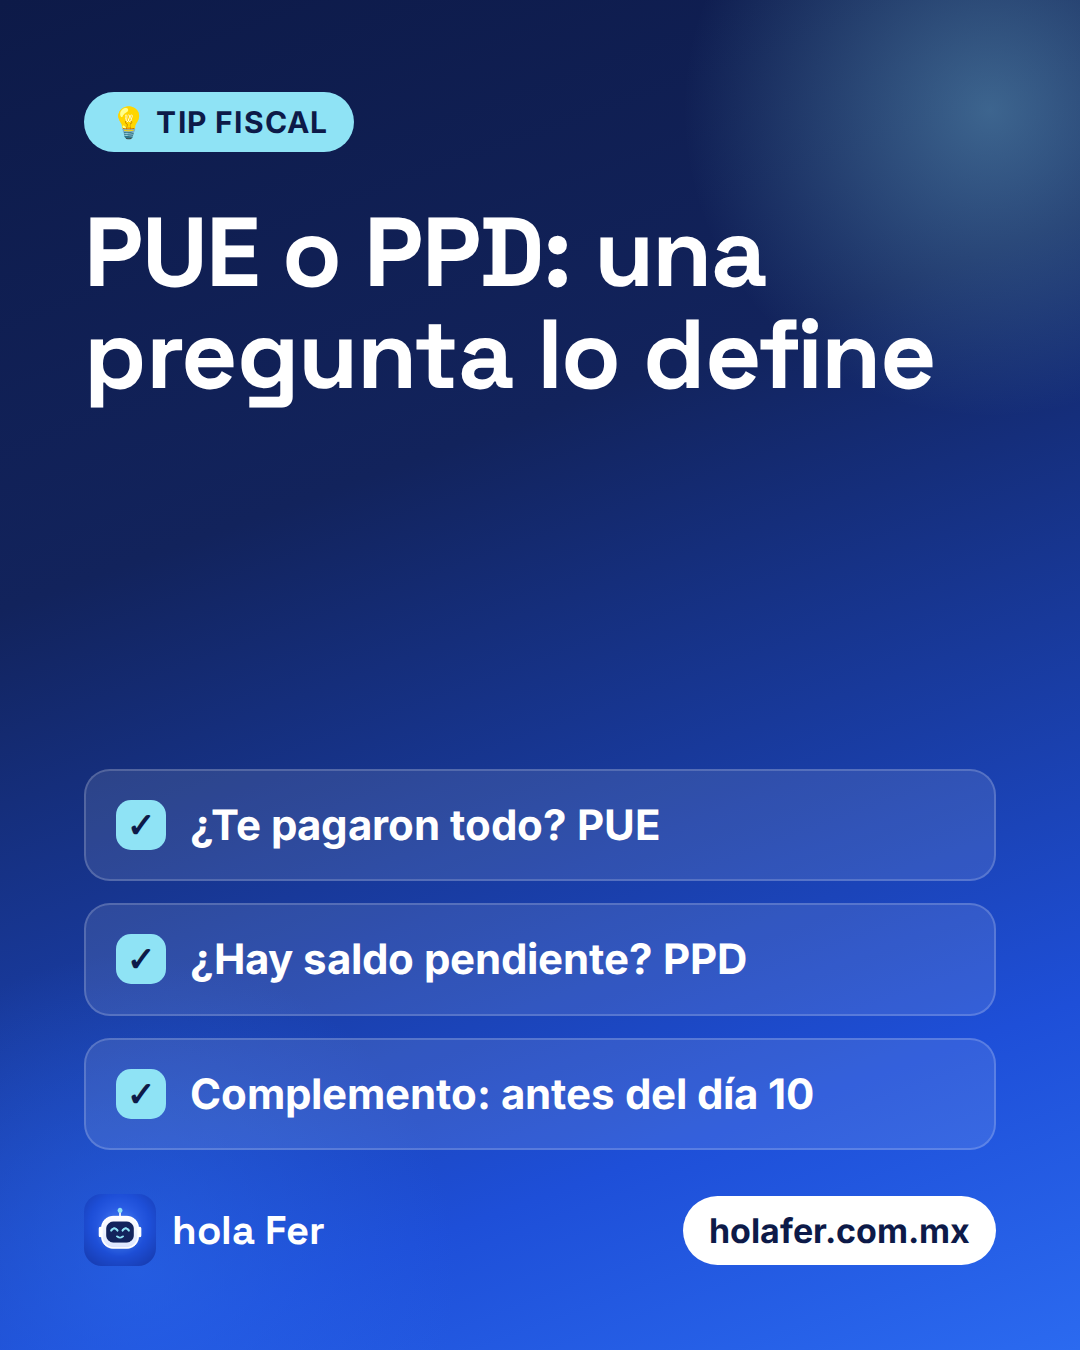
Hazte una sola pregunta: ¿ya me pagaron todo en el momento de emitir la factura?
- Si la respuesta es sí, usa PUE y registra la forma de pago real.
- Si la respuesta es no (venta a crédito, anticipo con saldo pendiente, pagos por avance), usa PPD y pon la forma de pago "99 Por definir".
El sistema suele rechazar combinaciones incoherentes, como PUE con forma de pago "99", o PPD con una forma de pago específica. Si tu factura pasa, revisa igual que el método refleje lo que realmente ocurrió.
 Video tutorial · Complementos de pago en hola Fer
Por qué importa tanto
1. Deducción del gasto
Para deducir, el gasto debe estar amparado con un CFDI y, en pagos mayores a $2,000, pagarse con transferencia, cheque, tarjeta u otro medio permitido, no en efectivo (art. 27, fracción III, de la LISR). Con PPD, el comprobante que acredita el pago es el complemento. Sin él, tu cliente tiene un problema para sustentar el momento y la forma en que pagó.
2. IVA acreditable
El IVA se acredita cuando el pago efectivamente se hace. La LIVA trata el tema del IVA efectivamente cobrado y pagado (arts. 1-B y 5). Con PUE, el pago se da por realizado desde la factura. Con PPD, el IVA se reconoce con cada complemento de pago, en el mes en que se pagó.
3. Reconocimiento de tus ingresos
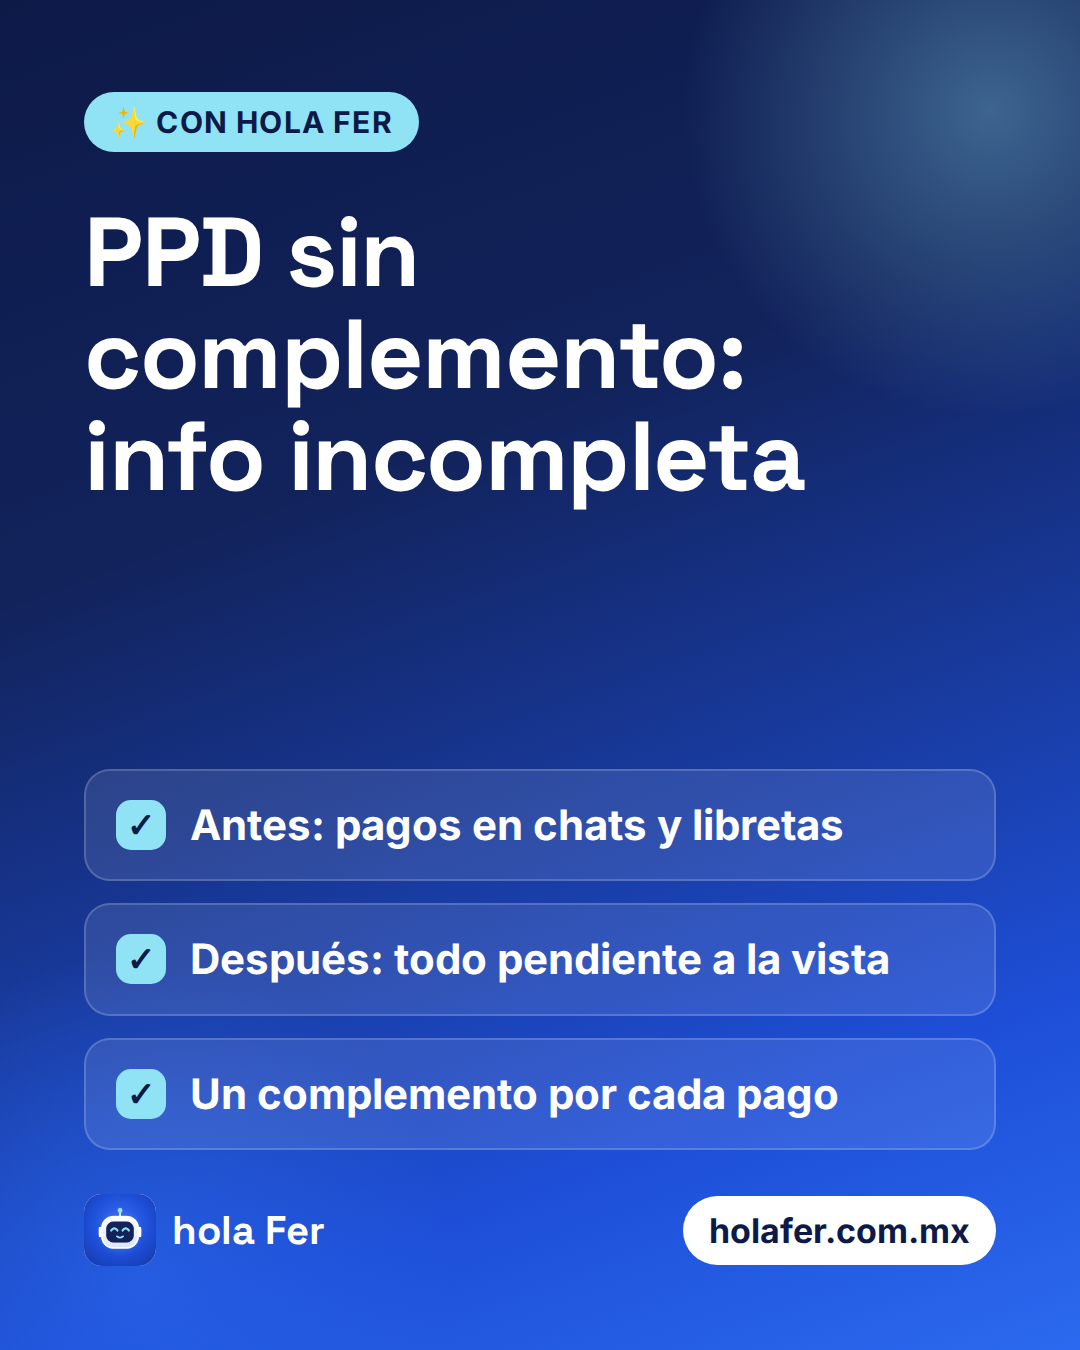
Si tributas con base en flujo de efectivo, como la mayoría de las personas físicas con actividad empresarial, profesional o RESICO, tu ingreso cuenta cuando lo cobras. Con PPD, el complemento de pago es la evidencia electrónica de ese cobro. Una factura PPD sin complemento deja tu información incompleta ante el SAT.
Ejemplo con números redondos
Vendes servicios por $10,000 más IVA de $1,600. Total: $11,600.
Caso A: te pagan el mismo día por transferencia. Emites una sola factura PUE, con forma de pago "03 Transferencia electrónica de fondos". No necesitas nada más.
Caso B: te pagan en dos partes. Emites una factura PPD con forma de pago "99". Luego:
- El 10 de noviembre recibes $5,800. Emites un complemento de pago a más tardar el 10 de diciembre.
- El 10 de diciembre recibes otros $5,800. Emites el segundo complemento a más tardar el 10 de enero.
Cada complemento reconoce $5,000 de base y $800 de IVA. Tu cliente acredita el IVA y deduce el gasto en el mes de cada pago, no en el mes de la factura.
El complemento de pago, paso a paso
- Recibe el pago y confirma el monto, la fecha y la forma de pago.
- Emite un CFDI de tipo "Pago" (complemento de pago) con los datos de ese cobro.
- Relaciona la factura PPD original (su folio fiscal, UUID) y el saldo anterior, el monto pagado y el saldo insoluto.
- Envíalo a tu cliente a más tardar el día 10 del mes siguiente al pago.
Haz un complemento por cada pago recibido. Si el cliente paga tres veces, son tres complementos. Puedes relacionar varios pagos del mismo día o varias facturas en uno solo, según tu sistema.
Errores comunes
- Usar PPD por costumbre. Muchos negocios ponen PPD "por si acaso" aunque el cliente pague al instante. Eso te genera trabajo extra y riesgo para ambos.
- Usar PUE sin haber cobrado. Es práctica común para "no complicarse", pero declara un pago que no ocurrió. Puedes adelantar impuestos o crear inconsistencias con tu cliente.
- Olvidar el complemento. Es el error más caro. Programa un recordatorio cada vez que recibas un pago de una factura PPD.
- Mezclar anticipos sin cuidado. Los anticipos tienen su propio tratamiento con CFDI de ingreso y de egreso relacionados. Si manejas anticipos frecuentes, revisa el procedimiento con tu contador.
- No conciliar con el banco. Compara cada mes tus complementos con tus depósitos. Si una factura PPD no tiene pago, confirma si se cobró o sigue pendiente.
Si ya te equivocaste
Si emitiste PUE y en realidad no te pagaron, o PPD y sí te pagaron de contado, lo habitual es cancelar la factura y emitir una nueva, relacionándola con la anterior mediante el motivo de cancelación correspondiente. Según el caso, la cancelación puede requerir que tu cliente la acepte. Avísale antes para que no registre dos veces el mismo gasto.
Si ya pasó el plazo del complemento de pago, emítelo de todos modos. Emitirlo fuera de plazo puede implicar un incumplimiento sancionable, pero es preferible a no emitirlo, porque tu cliente necesita ese comprobante para sustentar el pago. Consulta las reglas vigentes de la RMF sobre las consecuencias de hacerlo fuera de plazo.
Una lista de revisión antes de timbrar
- ¿Ya recibí el pago completo? Entonces PUE.
- ¿Hay saldo pendiente o el pago será después? Entonces PPD con forma "99".
- ¿La forma de pago coincide con lo que realmente pasó?
- ¿Tengo un recordatorio para el complemento de pago?
- ¿Mi cliente sabe que le llegará un complemento por cada pago?
Conclusión
La diferencia entre PUE y PPD es el momento del pago. PUE significa que ya se pagó todo, y PPD, que el pago viene después y que debes documentarlo con un complemento a más tardar el día 10 del mes siguiente. Elegir bien protege tu contabilidad y la de tu cliente: ambos podrán deducir y acreditar IVA en el mes correcto. Las reglas de la RMF cambian cada año, así que verifica los criterios vigentes o consulta a tu contador antes de decidir en casos especiales como anticipos, pagos en moneda extranjera o facturas con varios pagos.
Cómo te ayuda hola Fer
Emites facturas PPD y se te pasa mandar el complemento de pago cada vez que te pagan, o dudas si te conviene PUE o PPD. Si no mandas el complemento a más tardar el día 10 del mes siguiente al pago, tu cliente puede quedarse sin deducir el gasto ni acreditar el IVA, y tu información queda incompleta ante el SAT.
La solución: En hola Fer ves lo que tienes pendiente de cobro. Subes la foto de la transferencia, se capturan monto y fecha, ves la vista previa del complemento y lo timbras.
Más de 90 clientes, con contadores reales de FTB. ¿No eres de tecnología? Si sabes mandar un WhatsApp, ya sabes usar hola Fer.
Prueba hola Fer 1 mes gratis si eres persona física; si tienes una empresa, cotiza por WhatsApp al 33 3905 9320.
1/3Tu cliente te paga todo el día que emites la factura. ¿Qué método de pago eliges?
2/3¿Qué pasa si no mandas el complemento de pago de una factura PPD?
3/3¿Qué forma de pago pones en una factura PPD?
Pregúntame por WhatsApp. Te contesto al momento, y si es algo de tu caso, te paso con un contador del equipo.
Pregúntale a FerTus complementos de pago, desde el panel
 Más de 90 clientes, con contadores reales de FTB
¿No eres de tecnología? Si sabes mandar un WhatsApp, ya sabes usar hola Fer.
Preguntas frecuentes
¿Puedo emitir una factura PPD si el cliente me pagó de contado?
No. Si el pago se recibe completo al emitir la factura, lo correcto es PUE con la forma de pago real (transferencia, efectivo, tarjeta, etc.). Usar PPD en ese caso te obliga a emitir un complemento de pago innecesario y puede causar problemas de deducción e IVA a tu cliente.
¿Qué pasa si no emito el complemento de pago de una factura PPD?
Tu cliente tiene dificultades para deducir el gasto y acreditar el IVA, porque no hay un comprobante electrónico que respalde el pago. Además, tú incumples una obligación fiscal. Se debe emitir a más tardar el día 10 del mes siguiente a aquel en que recibiste el pago.
¿Cómo corrijo una factura que emití con el método de pago equivocado?
Por lo general se cancela y se emite una nueva, relacionándola con la anterior mediante el motivo de cancelación que corresponda. Según el caso, la cancelación puede requerir la aceptación de tu cliente. Revisa las reglas vigentes o consulta a tu contador antes de hacerlo.
Información general con base en las leyes fiscales vigentes en México a la fecha de publicación. No sustituye la asesoría de un contador para tu caso; si tienes dudas, escríbenos por WhatsApp al 33 3905 9320.