 hola Fer
Aprende cómo usar el coeficiente de utilidad para calcular los pagos provisionales de ISR de tu empresa, con fórmula, ejemplo y errores comunes.
Si diriges una empresa en el régimen general de personas morales, cada mes tienes que adelantar ISR sin saber todavía cuánto ganarás en el año. Para eso existe el coeficiente de utilidad en los pagos provisionales: una proporción que le dice al SAT, y a ti, qué parte de tus ingresos suele convertirse en utilidad fiscal. En esta guía vemos cómo se calcula, cómo se aplica mes a mes y dónde se equivocan más las empresas.
Qué es el coeficiente de utilidad
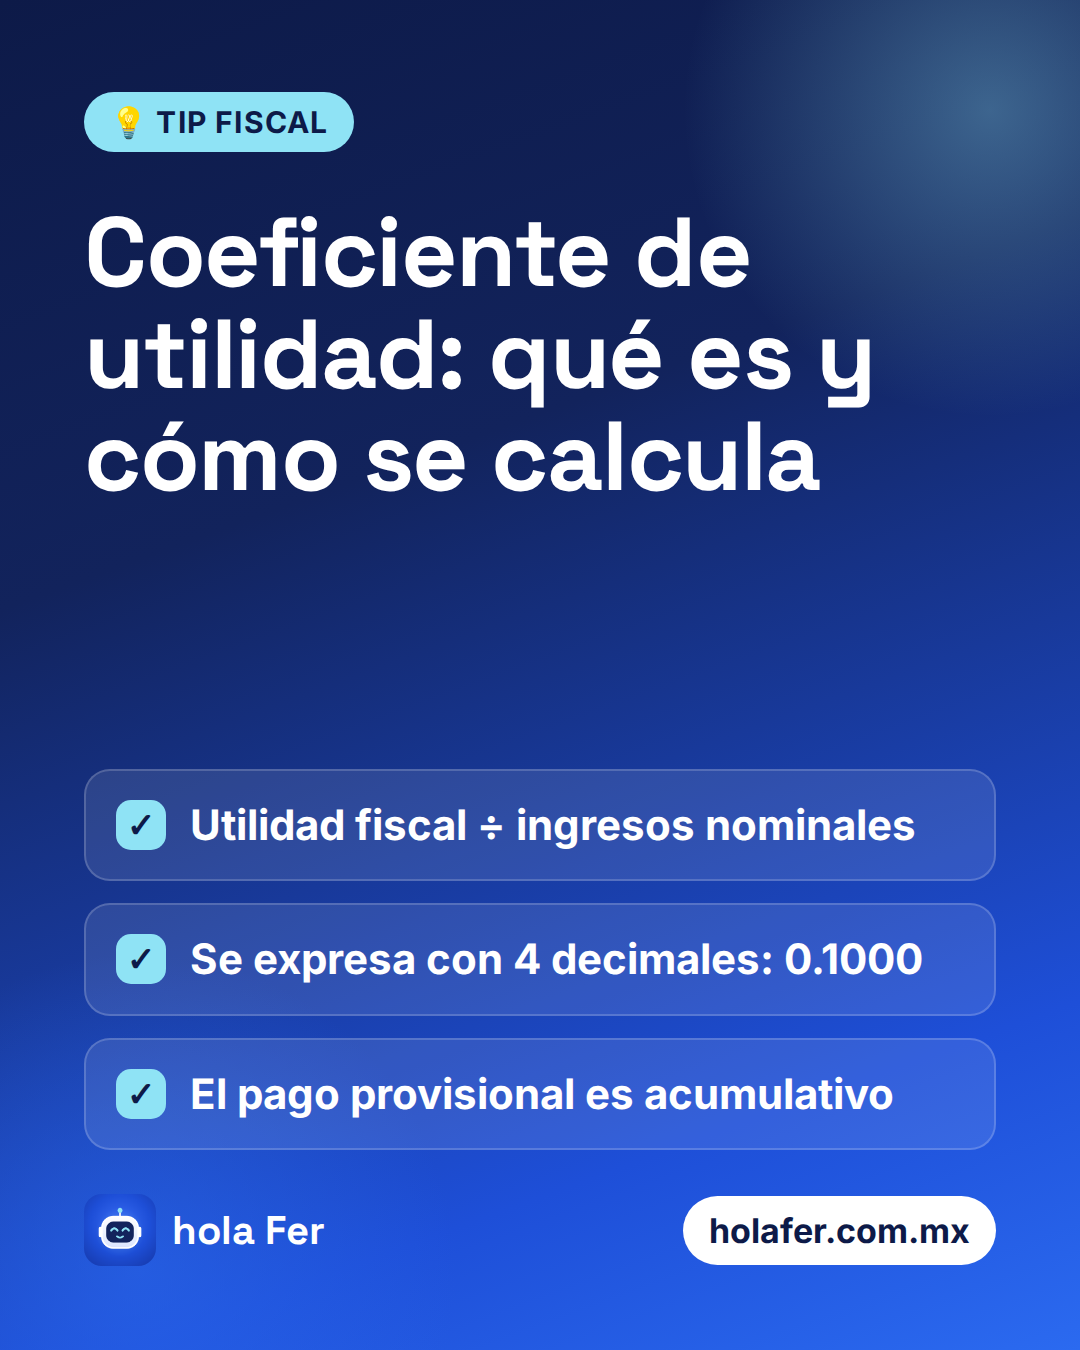
El coeficiente de utilidad es una división sencilla:
Coeficiente de utilidad = utilidad fiscal del ejercicio ÷ ingresos nominales del mismo ejercicio
La mecánica está en el artículo 14 de la LISR. Algunos puntos clave:
- Se toma el último ejercicio de 12 meses por el que se presentó (o se debió presentar) la declaración anual.
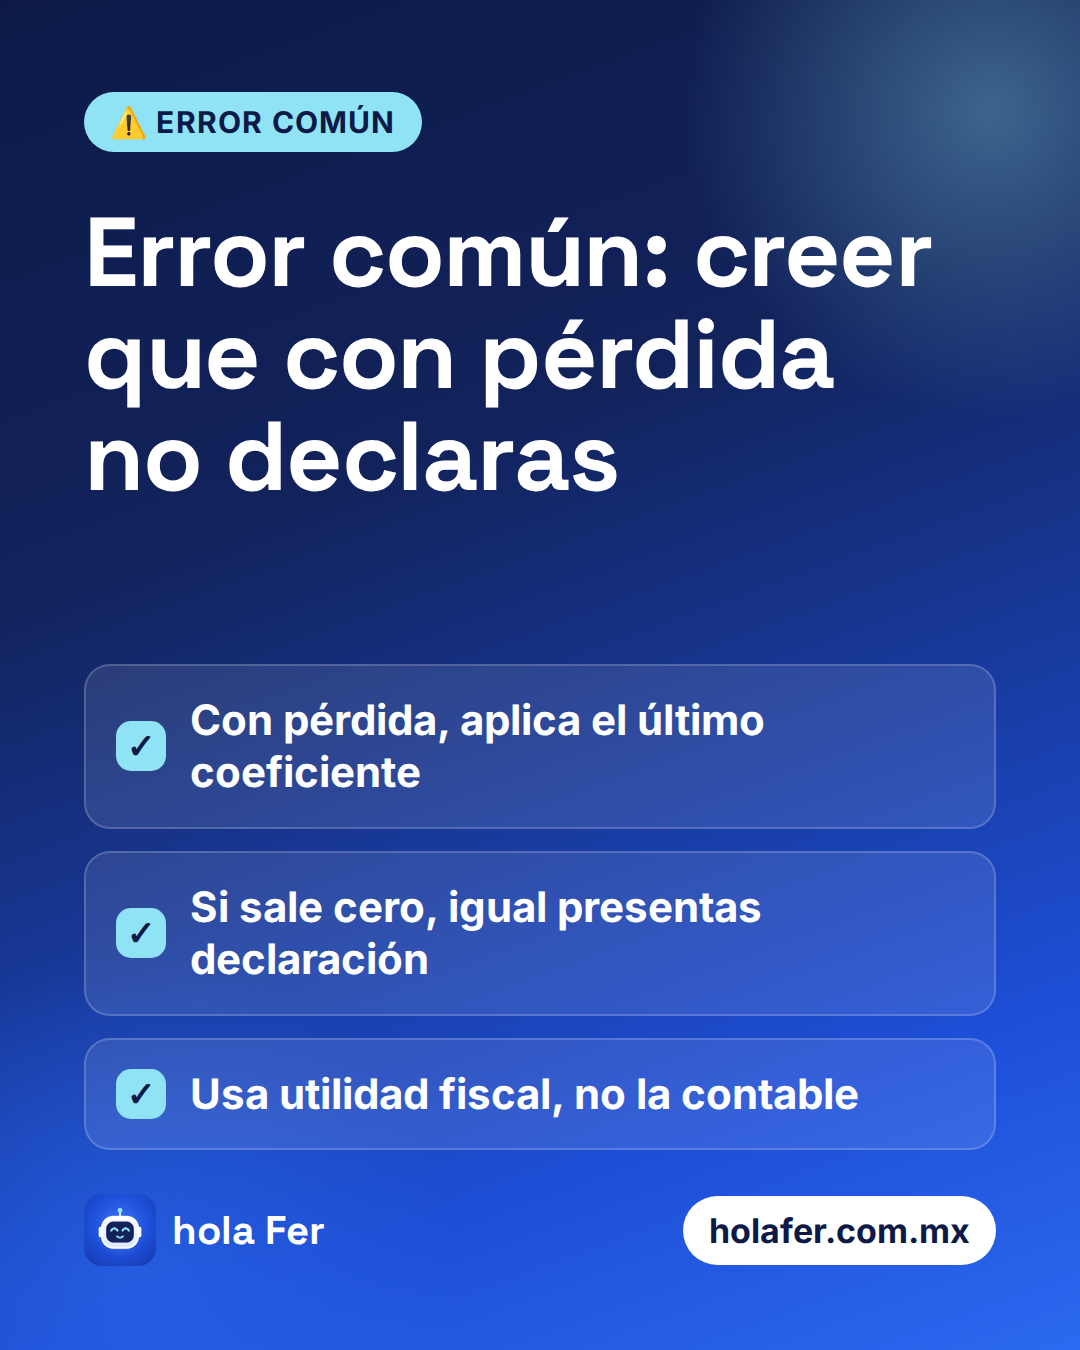
- La utilidad fiscal es la que resulta en tu declaración anual, no la utilidad contable de tus estados financieros.
- Los ingresos nominales son los ingresos del ejercicio que la ley considera para este cálculo. No incluyen el ajuste anual por inflación acumulable.
- El resultado se expresa con cuatro decimales, por ejemplo 0.1000.
Si en el último ejercicio de 12 meses la empresa tuvo pérdida fiscal y no resulta coeficiente de utilidad, el art. 14 de la LISR indica que se usa el coeficiente del último ejercicio inmediato anterior por el que sí se determinó. No debes asumir que los pagos provisionales salen en cero, y en todo caso debes presentar la declaración mensual.
Cómo se calculan los pagos provisionales con el coeficiente
El pago provisional es acumulativo. Cada mes calculas el ISR de enero hasta ese mes y le restas lo que ya pagaste. Los pasos son estos:
- Suma los ingresos nominales acumulados de enero al mes que declaras.
- Multiplícalos por el coeficiente de utilidad. Obtienes la utilidad fiscal estimada.
- Resta las pérdidas fiscales de ejercicios anteriores pendientes de aplicar, si tienes.
- Resta la PTU pagada en el ejercicio, conforme a la mecánica del artículo 14. Revisa con tu contador en qué periodo aplica.
- Aplica la tasa del 30% sobre el resultado.
- Resta los pagos provisionales anteriores del mismo ejercicio y las retenciones de ISR que te hicieron en el periodo, si las hay.
El resultado es el ISR a pagar del mes. Si sale cero o negativo, no hay pago, pero la declaración se presenta igual.
 Video tutorial · Tu precálculo de impuestos en hola Fer
Ejemplo con números redondos
Una empresa de servicios cerró 2025 con estos datos:
- Utilidad fiscal de 2025: $1,200,000
- Ingresos nominales de 2025: $12,000,000
Su coeficiente es 1,200,000 ÷ 12,000,000 = 0.1000.
En 2026 factura $1,000,000 cada mes y no tiene pérdidas pendientes. Para el pago provisional de septiembre:
- Ingresos acumulados enero a septiembre: $9,000,000
- Utilidad fiscal estimada: 9,000,000 × 0.1000 = $900,000
- ISR del periodo al 30%: $270,000
- Pagos provisionales de enero a agosto: $240,000 (800,000 × 30%)
- Retenciones de ISR del periodo: $5,000
- ISR a pagar de septiembre: $25,000 (270,000 − 240,000 − 5,000)
Son cifras ilustrativas. Los pagos reales dependen de tus ingresos y del coeficiente que te toque.
Qué coeficiente usar según el mes
El coeficiente cambia a lo largo del año, porque la declaración anual se presenta hasta marzo:
- Enero y febrero: normalmente se usa el coeficiente del último ejercicio declarado, que es el de dos años atrás, porque la anual más reciente aún no se presenta.
- De marzo a diciembre: se usa el coeficiente del ejercicio inmediato anterior, ya con la anual pres
 Pon a prueba lo que aprendiste3 preguntas rápidas. Sin calificación, nomás para que presumas.
1/3¿Qué utilidad se usa para calcular el coeficiente de utilidad?
Ojo: el coeficiente sale de la utilidad fiscal que resulta en tu declaración anual, no de la contable. Son cosas distintas y aquí se confunde mucho.2/3Si el último ejercicio tuvo pérdida fiscal y no hay coeficiente, ¿qué haces?
El art. 14 dice que usas el coeficiente del último ejercicio inmediato anterior en que sí se determinó. Y la declaración mensual se presenta siempre.3/3Si el pago provisional del mes sale en cero o negativo, ¿qué pasa?
Si no hay ISR a pagar, no desembolsas nada, pero la declaración se presenta de todos modos. Así te mantienes al corriente, ¡beep!¿Te quedó una duda?Pregúntame por WhatsApp. Te contesto al momento, y si es algo de tu caso, te paso con un contador del equipo.
Pregúntale a FerTus impuestos, calculados cada día
hola Fer calcula tu ISR e IVA con tus facturas, factura desde tu celular (¡hasta con un audio de WhatsApp!) y presenta tu declaración por ti.
Preguntas frecuentes
¿Qué es el coeficiente de utilidad?
Es el resultado de dividir la utilidad fiscal de un ejercicio entre los ingresos nominales del mismo ejercicio. Sirve para estimar, mes a mes, qué parte de tus ingresos acumulados sería utilidad y así calcular el ISR provisional.
¿Cuándo se presentan los pagos provisionales de ISR de una persona moral?
Por regla general, a más tardar el día 17 del mes siguiente al periodo que se paga. Si ese día es inhábil, el plazo se recorre al siguiente día hábil conforme al CFF. Confirma las fechas en el calendario vigente del SAT.
¿Qué pasa si mi empresa tuvo pérdida fiscal el año anterior?
Si en el ejercicio hubo pérdida fiscal y no resulta coeficiente de utilidad, conforme al art. 14 de la LISR se aplica el coeficiente del último ejercicio inmediato anterior por el que sí se determinó. Por eso no debes suponer que el pago provisional es cero. Presenta siempre la declaración mensual en tiempo y consulta tu caso con tu contador.
Información general con base en las leyes fiscales vigentes en México a la fecha de publicación. No sustituye la asesoría de un contador para tu caso; si tienes dudas, escríbenos por WhatsApp al 33 3905 9320.