hola Fer
Repartir utilidades sin saldo de CUFIN genera ISR a cargo de la empresa, y al socio persona física se le retiene 10%. Conoce el impuesto a dividendos en 2026.
Cuando tu empresa reparte utilidades a un socio persona física, debe retenerle 10% de ISR como pago definitivo, y si reparte más de lo que tiene en su Cuenta de Utilidad Fiscal Neta (CUFIN), la propia empresa paga ISR sobre el dividendo. El impuesto dividendos socios se maneja en dos niveles: el de la sociedad y el del socio. Aquí te explicamos cómo funciona, con ejemplos en números redondos.
Cómo se gravan las utilidades en dos etapas
Primero, la empresa paga ISR sobre su utilidad fiscal. La tasa general para personas morales es de 30% (art. 9 de la LISR). Después de ese impuesto, y de la PTU cuando corresponde, queda la utilidad que puede repartirse.
Segundo, cuando esa utilidad llega al socio como dividendo, vuelve a haber un impuesto. Si el socio es persona física o residente en el extranjero, la empresa debe retener el 10%. De ahí viene que se hable de "doble tributación" sobre las utilidades.
La CUFIN: el saldo que decide cuánto pagas
La CUFIN es una cuenta de control fiscal (art. 77 de la LISR). Registra las utilidades que ya pagaron ISR. Si repartes dividendos hasta el saldo de tu CUFIN, la empresa no paga un impuesto adicional por ese reparto.
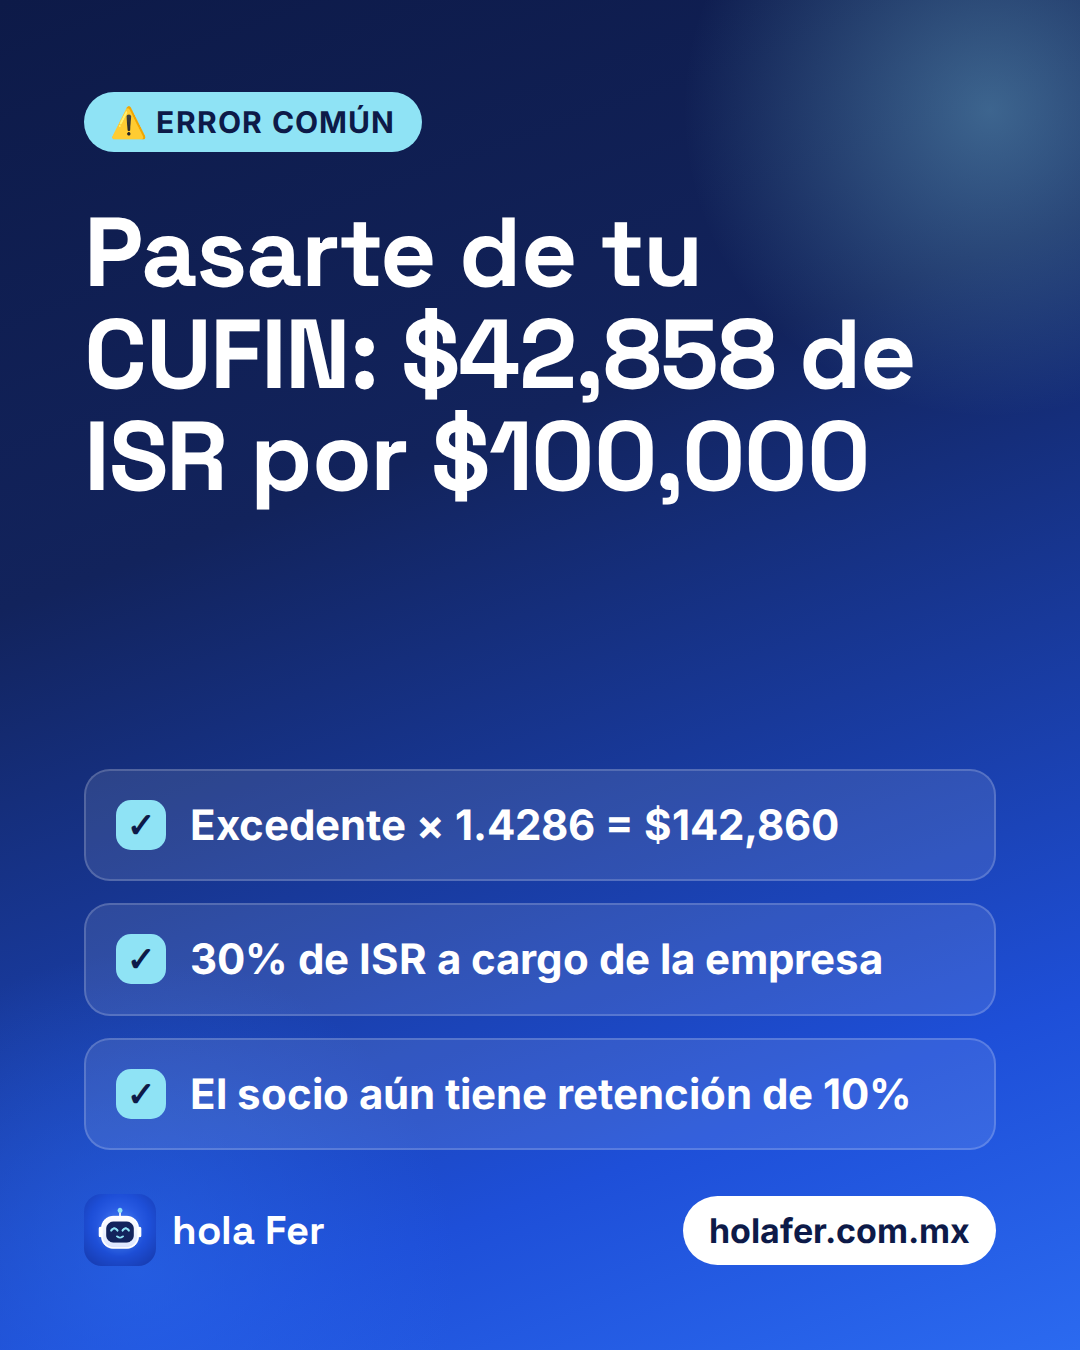
Si repartes más que el saldo de CUFIN, el dividendo excedente se multiplica por 1.4286 y a ese resultado se le aplica la tasa de 30% (art. 10 de la LISR). Ese impuesto lo paga la empresa, no el socio.
Ejemplo con CUFIN suficiente:
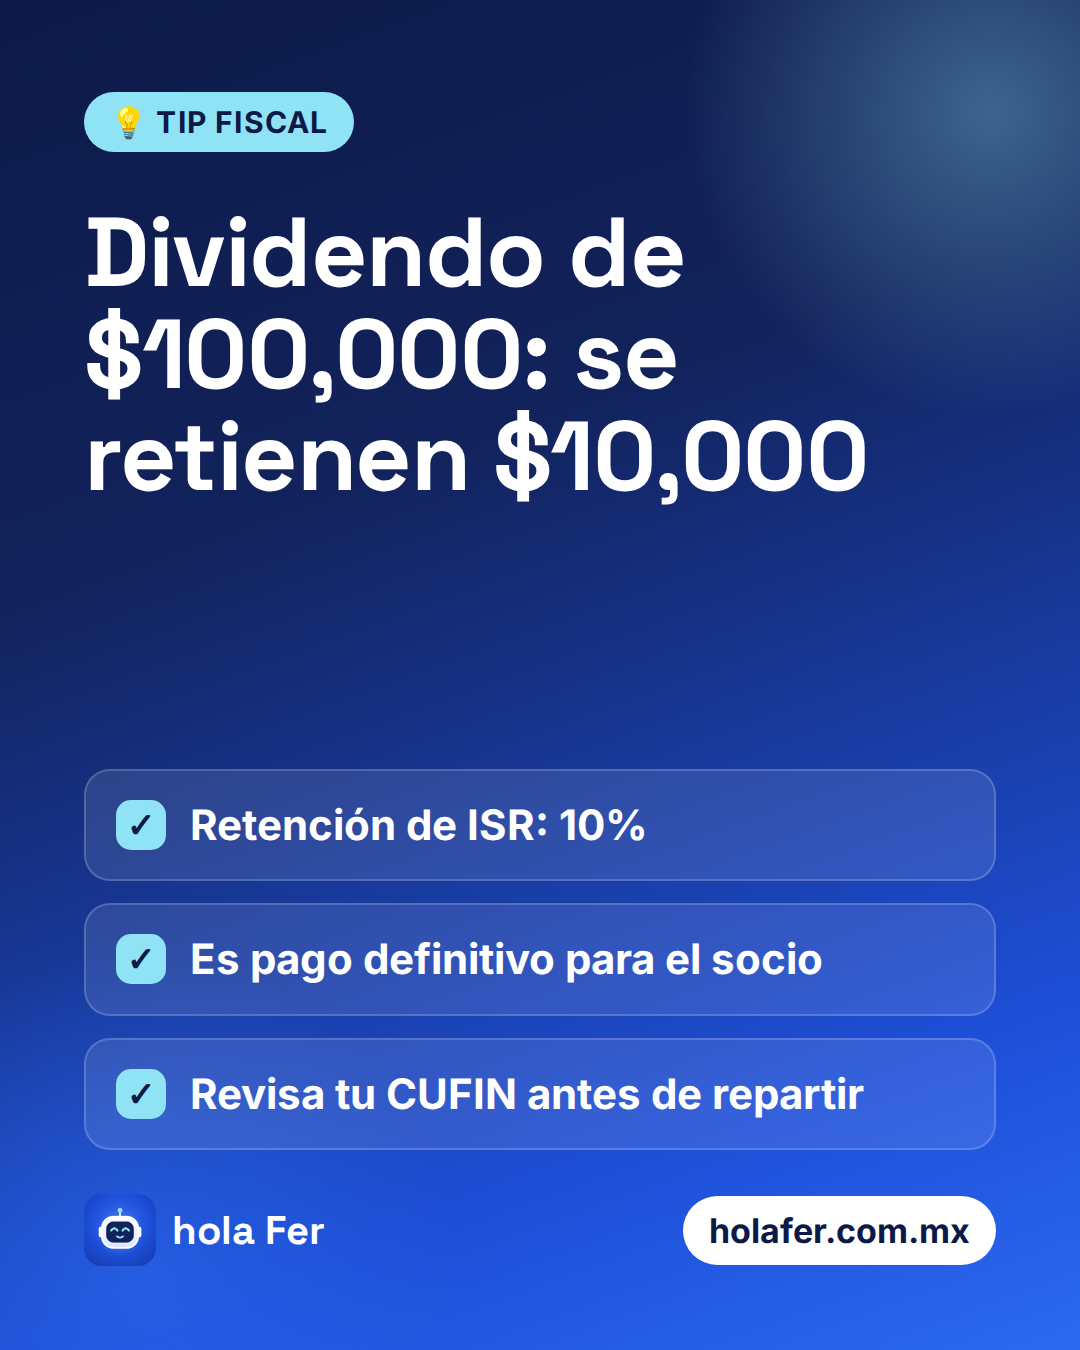
- Dividendo aprobado para un socio persona física: $100,000.
- Retención de ISR de 10%: $10,000.
- Pago neto al socio: $90,000.
Ejemplo sin CUFIN suficiente:
- Dividendo que excede la CUFIN: $100,000.
- Base: $100,000 × 1.4286 = $142,860.
- ISR a cargo de la empresa (30%): $42,858.
- Además, el socio persona física sigue sujeto a la retención del 10%.
La ley permite acreditar el impuesto que la empresa pagó por el exceso contra su ISR del ejercicio y de los dos siguientes, con requisitos. Pide a tu contador que lo verifique antes de repartir.
 Video tutorial · Tu precálculo de impuestos en hola Fer
Qué cambia según quién es el socio
Socio persona física
La empresa retiene 10% y lo entera al SAT. Esa retención es pago definitivo (art. 140 de la LISR). Además, el socio debe acumular el dividendo a sus demás ingresos en su declaración anual. Para ello, el dividendo de utilidades que ya pagaron impuesto se multiplica por 1.4286, y el socio puede acreditar el ISR que pagó la sociedad. Para este acreditamiento necesita la constancia y la documentación que respalde que el dividendo provino de CUFIN.
Socio persona moral mexicana
No se aplica la retención de 10%. El dividendo recibido de otra sociedad residente en México no se acumula como ingreso y, en general, incrementa la CUFIN de quien lo recibe. Conserva la documentación que lo demuestre.
Socio residente en el extranjero
También hay retención de 10% (art. 164 de la LISR). Un tratado para evitar la doble tributación podría reducir la tasa, p
Cómo te ayuda hola Fer
Quieres repartir utilidades a tus socios, pero no tienes claro cuánto ISR se retiene ni si tu CUFIN alcanza para cubrir el dividendo. Si repartes más que tu saldo de CUFIN, la empresa paga ISR sobre el excedente: en el ejemplo, $42,858 por cada $100,000. Una retención mal calculada también complica la declaración del socio.
La solución: Con hola Fer, los contadores de FTB llevan la contabilidad completa de tu empresa en CONTPAQi: pólizas, conciliación, declaraciones, DIOT, estados financieros y contabilidad electrónica.
Más de 90 clientes, con contadores reales de FTB. ¿No eres de tecnología? Si sabes mandar un WhatsApp, ya sabes usar hola Fer.
Cotiza tu empresa por WhatsApp: 33 3905 9320.
1/3Tu empresa reparte dividendos a un socio persona física. ¿Qué debe hacer?
2/3¿Qué pasa si repartes más dividendos que el saldo de tu CUFIN?
3/3Si el socio es una persona moral mexicana, ¿qué pasa con la retención de 10%?
Pregúntame por WhatsApp. Te contesto al momento, y si es algo de tu caso, te paso con un contador del equipo.
Pregúntale a FerLa contabilidad de tu empresa, en buenas manos
 Más de 90 clientes, con contadores reales de FTB
¿No eres de tecnología? Si sabes mandar un WhatsApp, ya sabes usar hola Fer.
Preguntas frecuentes
¿Qué porcentaje se retiene a un socio persona física por dividendos?
La empresa que distribuye dividendos o utilidades a personas físicas debe retener 10% de ISR, que se considera pago definitivo (art. 140 de la LISR). Aplica a utilidades generadas a partir de 2014. Confirma con tu contador el tratamiento de utilidades anteriores.
¿Los dividendos pagan IVA o cuotas del IMSS?
No. El reparto de dividendos no es una actividad gravada con IVA ni forma parte del salario de un trabajador. Si el socio también trabaja en la empresa, su sueldo se trata por separado y no debe disfrazarse de dividendo.
¿Qué pasa si la empresa paga a un socio sin tener utilidades o sin acta de asamblea?
Puede haber consecuencias fiscales y societarias. Fiscalmente, ciertos pagos a socios se equiparan a dividendos y pueden generar ISR; en lo societario, la Ley General de Sociedades Mercantiles exige estados financieros aprobados antes de repartir. Documenta todo en acta.
Información general con base en las leyes fiscales vigentes en México a la fecha de publicación. No sustituye la asesoría de un contador para tu caso; si tienes dudas, escríbenos por WhatsApp al 33 3905 9320.