hola Fer
La declaración anual de personas morales vence el 31 de marzo (art. 9 LISR). Conoce qué se presenta, qué documentos juntar y qué pasa si llegas tarde.
La declaración anual de personas morales vence a más tardar el 31 de marzo del año siguiente al cierre del ejercicio, según el art. 9 de la LISR. Si presentas tarde y hay impuesto a cargo, pagas actualización y recargos, además de arriesgar multas. Y si ya estamos en noviembre de 2026, ya estás en la recta final del ejercicio que se declarará en 2027.
Esta guía explica cuándo se presenta, qué incluye, qué conviene revisar antes de que cierre el año y qué errores cuestan más.
Fechas de la declaración anual de personas morales
La regla general: el ISR del ejercicio se calcula y se paga dentro de los tres meses siguientes a la fecha en que termina el ejercicio.
- Ejercicio de enero a diciembre 2025: el plazo ya venció el 31 de marzo de 2026.
- Ejercicio de enero a diciembre 2026: vence el 31 de marzo de 2027.
- Ejercicio irregular (por ejemplo, una empresa que inicia operaciones a mitad de año o que se fusiona): el plazo corre tres meses después de que termine ese ejercicio. Revisa el art. 11 de la LISR.
Si el último día cae en inhábil, el plazo se recorre al siguiente día hábil conforme al CFF. Aun así, no conviene dejarlo para el último día: el portal se satura y cualquier falla te deja sin margen.
Ojo: las personas morales con fines no lucrativos (Título III de la LISR) tienen obligaciones anuales con fechas distintas, generalmente en febrero. Si tu asociación o sociedad civil es de ese tipo, confirma el calendario que le corresponde.
Qué se presenta en la declaración anual
La declaración anual del ISR determina el impuesto definitivo del año. Se presenta en el portal del SAT, en la sección de declaraciones, con tu e.firma vigente. En términos generales, incluye:
- Ingresos acumulables del ejercicio, incluido el ajuste anual por inflación cuando corresponda.
- Deducciones autorizadas: costo de lo vendido, gastos, inversiones (depreciación) y otras que cumplan los requisitos de la ley.
- PTU pagada en el ejercicio, que se resta de la utilidad fiscal en los términos de la ley.
- Pérdidas fiscales de ejercicios anteriores pendientes de aplicar. Se pueden restar hasta por 10 ejercicios (art. 57 de la LISR).
- Resultado fiscal sobre el que se aplica la tasa general de 30% (art. 9 de la LISR).
- Pagos provisionales efectuados durante el año y retenciones que se acreditan contra el impuesto anual.
El resultado puede ser impuesto a cargo, saldo a favor o cero. Si hay saldo a favor, puedes solicitar su devolución o compensarlo, siempre que cumplas los requisitos.
Ejemplo con números redondos
Una empresa tiene ingresos acumulables por $5,000,000 y deducciones autorizadas por $4,200,000. Pagó $100,000 de PTU y no tiene pérdidas anteriores.
- Utilidad antes de PTU y pérdidas: $800,000.
- Menos PTU pagada: $100,000.
- Resultado fiscal: $700,000.
- ISR a 30%: $210,000.
- Si durante el año hizo pagos provisionales por $180,000, paga la diferencia de $30,000.
Es un ejemplo simplificado. En la práctica hay partidas no deducibles, ajustes por inflación y otros conceptos que cambian el resultado.
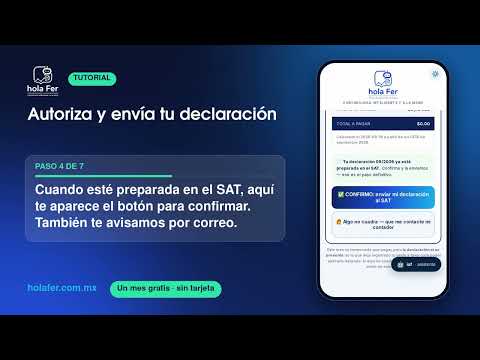 Video tutorial · Autoriza y envía tu declaración con hola Fer
PTU: el pago que depende de la anual
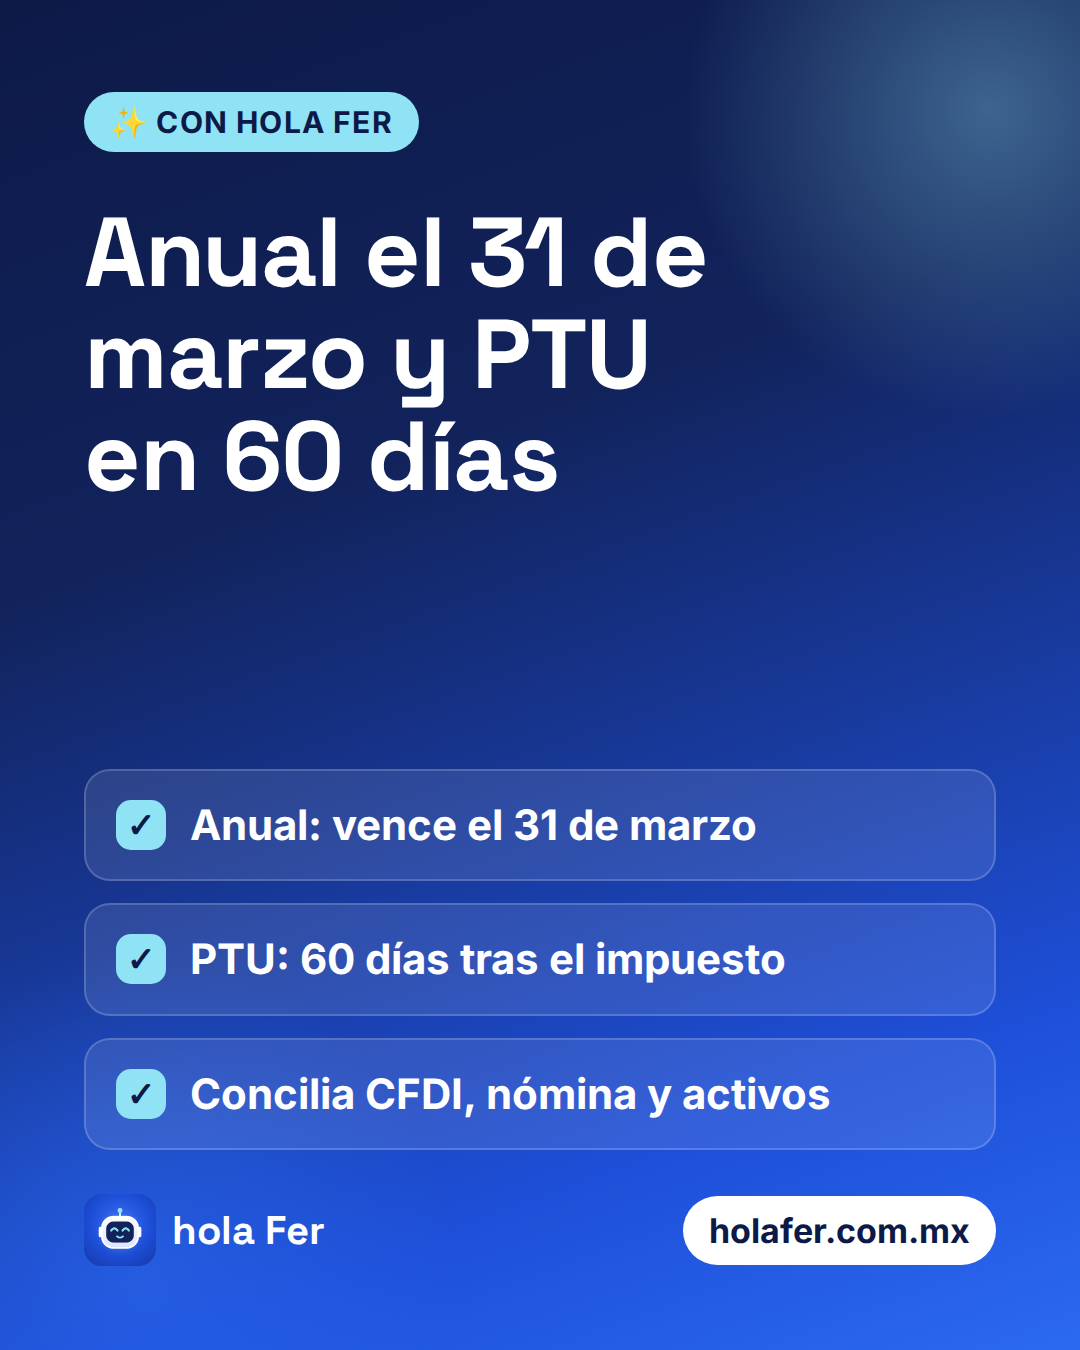
Si tu empresa tiene trabajadores y está obligada a repartir utilidades, la PTU se calcula sobre la renta gravable, con una tasa de 10%. El pago a los trabajadores debe hacerse dentro de los 60 días siguientes a la fecha en que deba pagarse el impuesto anual (art. 122 de la Ley Federal del Trabajo).
Si presentas el 31 de marzo, el reparto se hace a más tardar a finales de mayo. Presentar antes adelanta ese plazo. Por eso conviene tener la utilidad fiscal calculada con tiempo.
Qué más se presenta además de la declaración anual
La declaración anual no es lo único del cierre. Según tu operación, revisa:
- Declaraciones informativas que apliquen a tu empresa (operaciones con partes relacionadas, operaciones relevantes, entre otras). Consulta las fechas vigentes en la RMF y el portal del SAT.
- Dictamen fiscal, si estás obligado o decidiste optar por él (art. 32-A del CFF).
- Constancias y declaraciones de retenciones de sueldos, honorarios, arrendamiento, dividendos y otros pagos.
- Información del beneficiario controlador y demás avisos que hayan cambiado en tu empresa durante el año.
Los pagos provisionales mensuales de ISR y el IVA siguen su propio calendario: se presentan a más tardar el día 17 del mes siguiente. La anual no sustituye esas declaraciones.
Qué revisar ahora, antes del cierre de 2026
Estamos a inicios de noviembre. Todavía hay tiempo de ordenar la contabilidad antes de que cierre el ejercicio.
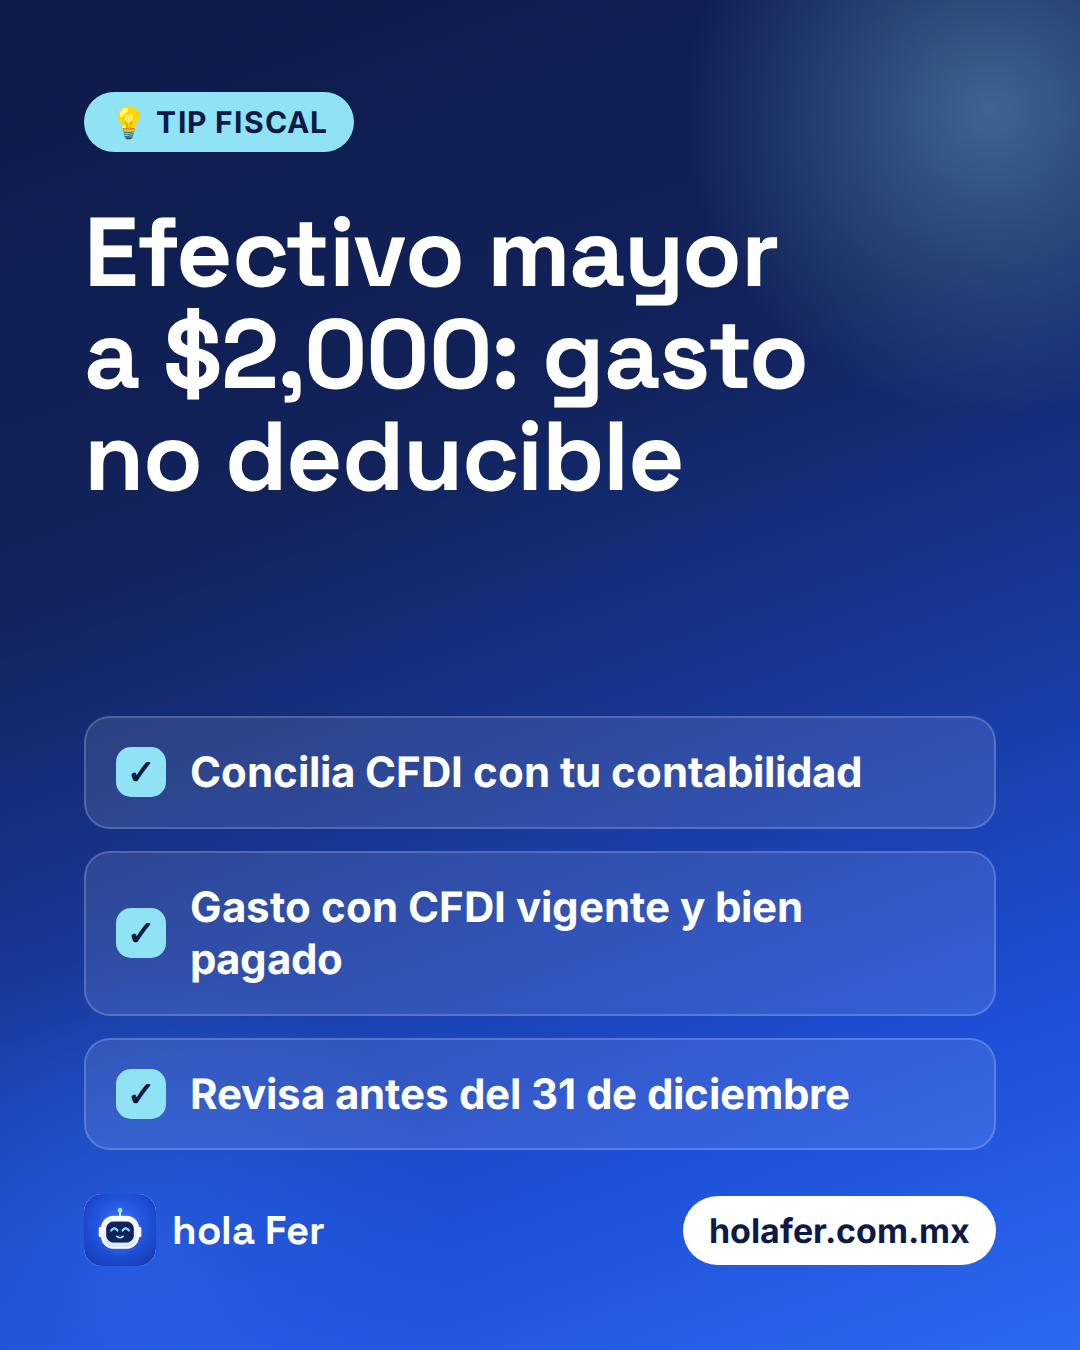
- Concilia contabilidad con facturas. Compara tus CFDI emitidos y recibidos con los registros contables y con lo que ve el SAT.
- Verifica que tus gastos sean deducibles. Necesitan CFDI vigente, ser estrictamente indispensables y estar pagados conforme a la ley. Los pagos en efectivo superiores a $2,000 no son deducibles (art. 27 de la LISR).
- Revisa nómina. Que cada pago tenga su CFDI de nómina, y que las cuotas al IMSS y las retenciones estén al corriente.
- Actualiza tus activos fijos. Altas, bajas y depreciaciones deben coincidir con tu contabilidad y con el soporte documental.
- Analiza cuentas por cobrar incobrables e inventarios. Decide con tu contador qué procede registrar antes del 31 de diciembre.
- Revisa tu buzón tributario. Un requerimiento sin atender puede convertirse en una multa que se evita con una respuesta a tiempo.
- Confirma que tu e.firma y tu certificado de sello digital estén vigentes. Renovarlos en marzo es el peor momento.
Errores frecuentes y sus consecuencias
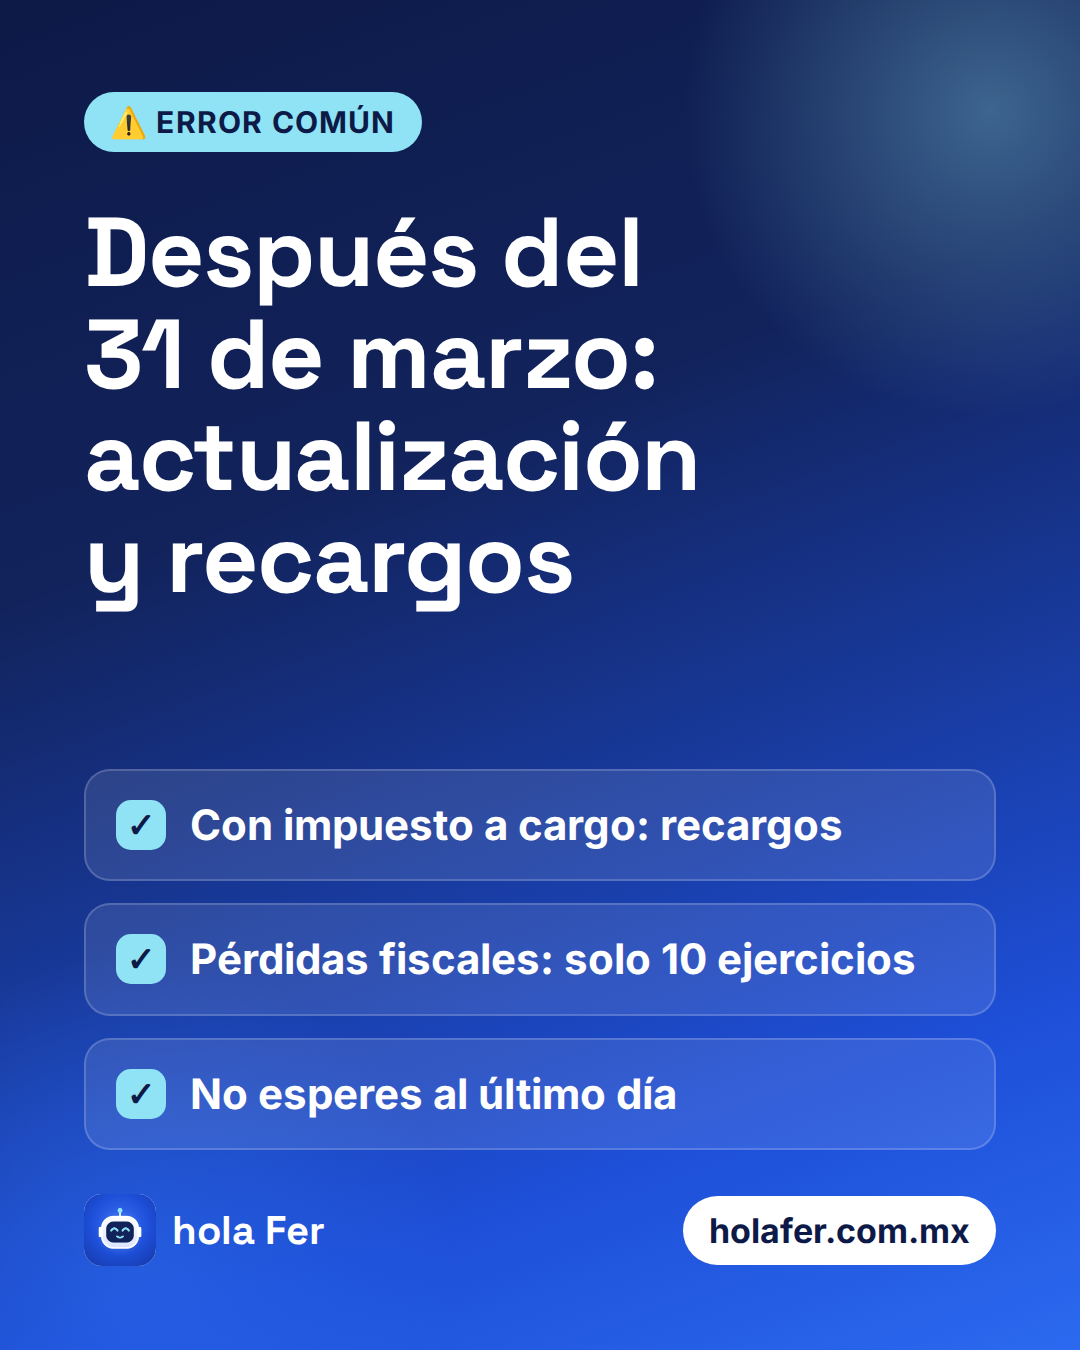
- Presentar fuera de plazo. Con impuesto a cargo se generan actualización y recargos. Consulta la tasa de recargos vigente, que se fija cada año.
- Omitir la declaración. El SAT puede imponer multas y requerir la presentación. Los montos están en los arts. 81 y 82 del CFF y se actualizan, por lo que conviene consultar los vigentes.
- Deducir gastos sin CFDI o sin pago bancarizado. Ese gasto se rechaza y el impuesto aumenta.
- No aplicar pérdidas fiscales a tiempo. Después de 10 ejercicios se pierde el derecho.
- Calcular mal la PTU. Si no coincide con la utilidad fiscal, puedes pagar de más o de menos a tus trabajadores.
Si te equivocas, puedes presentar una declaración complementaria bajo las reglas del art. 32 del CFF. Corregir por iniciativa propia suele salir más barato que esperar a que el SAT te lo detecte.
Conclusión
La declaración anual de personas morales se presenta, como regla general, a más tardar el 31 de marzo tras el cierre del ejercicio. En 2027 te toca declarar el ejercicio 2026. Lo que más pesa en el resultado se decide antes del cierre: facturas, deducciones, nómina, activos y pérdidas pendientes.
Usa noviembre y diciembre para ordenar la contabilidad, calcular una estimación del impuesto y de la PTU, y confirmar qué declaraciones informativas te tocan. Esta guía es informativa y no sustituye el análisis de tu caso particular con un contador público.
Cómo te ayuda hola Fer
Cerrar el ejercicio sin tener la contabilidad al día complica calcular bien el ISR anual, la PTU y todo lo que se presenta en marzo. Si presentas tarde y hay impuesto a cargo, pagas actualización y recargos, y arriesgas multas. Un gasto sin CFDI o sin pago bancarizado se rechaza y el impuesto sube.
La solución: Con hola Fer, los contadores de FTB llevan la contabilidad completa de tu empresa en CONTPAQi: pólizas, conciliación, declaraciones, DIOT, estados financieros y contabilidad electrónica.
Más de 90 clientes, con contadores reales de FTB. ¿No eres de tecnología? Si sabes mandar un WhatsApp, ya sabes usar hola Fer.
Cotiza tu empresa por WhatsApp: 33 3905 9320.
1/3Si presentas tarde y tienes impuesto a cargo, ¿qué pasa?
2/3¿Qué pasa con un gasto sin CFDI o sin pago bancarizado?
3/3¿Cuándo vence la declaración anual del ejercicio 2026 de una persona moral?
Pregúntame por WhatsApp. Te contesto al momento, y si es algo de tu caso, te paso con un contador del equipo.
Pregúntale a FerLa contabilidad de tu empresa, en buenas manos
 Más de 90 clientes, con contadores reales de FTB
¿No eres de tecnología? Si sabes mandar un WhatsApp, ya sabes usar hola Fer.
Preguntas frecuentes
¿Cuándo se presenta la declaración anual de personas morales?
Dentro de los tres meses siguientes al cierre del ejercicio (art. 9 de la LISR). Si tu ejercicio es de enero a diciembre, el plazo vence el 31 de marzo del año siguiente. Para el ejercicio 2026, sería el 31 de marzo de 2027.
¿Qué pasa si no presento la declaración anual a tiempo?
Si había impuesto a cargo, se generan actualización y recargos. Además, el SAT puede imponer multas por omisión y enviarte requerimientos. Los montos cambian cada año, así que consulta los valores vigentes.
¿Puedo corregir una declaración anual ya presentada?
Sí, mediante una declaración complementaria, con los requisitos y límites del art. 32 del CFF. Conviene corregir antes de que el SAT inicie facultades de comprobación y calcular si resulta saldo a cargo.
Información general con base en las leyes fiscales vigentes en México a la fecha de publicación. No sustituye la asesoría de un contador para tu caso; si tienes dudas, escríbenos por WhatsApp al 33 3905 9320.