hola Fer
Declaras IVA a más tardar el día 17 de cada mes. Un gasto sin CFDI o sin pagar no se acredita. Así se calcula el IVA en RESICO y qué gastos sí cuentan.
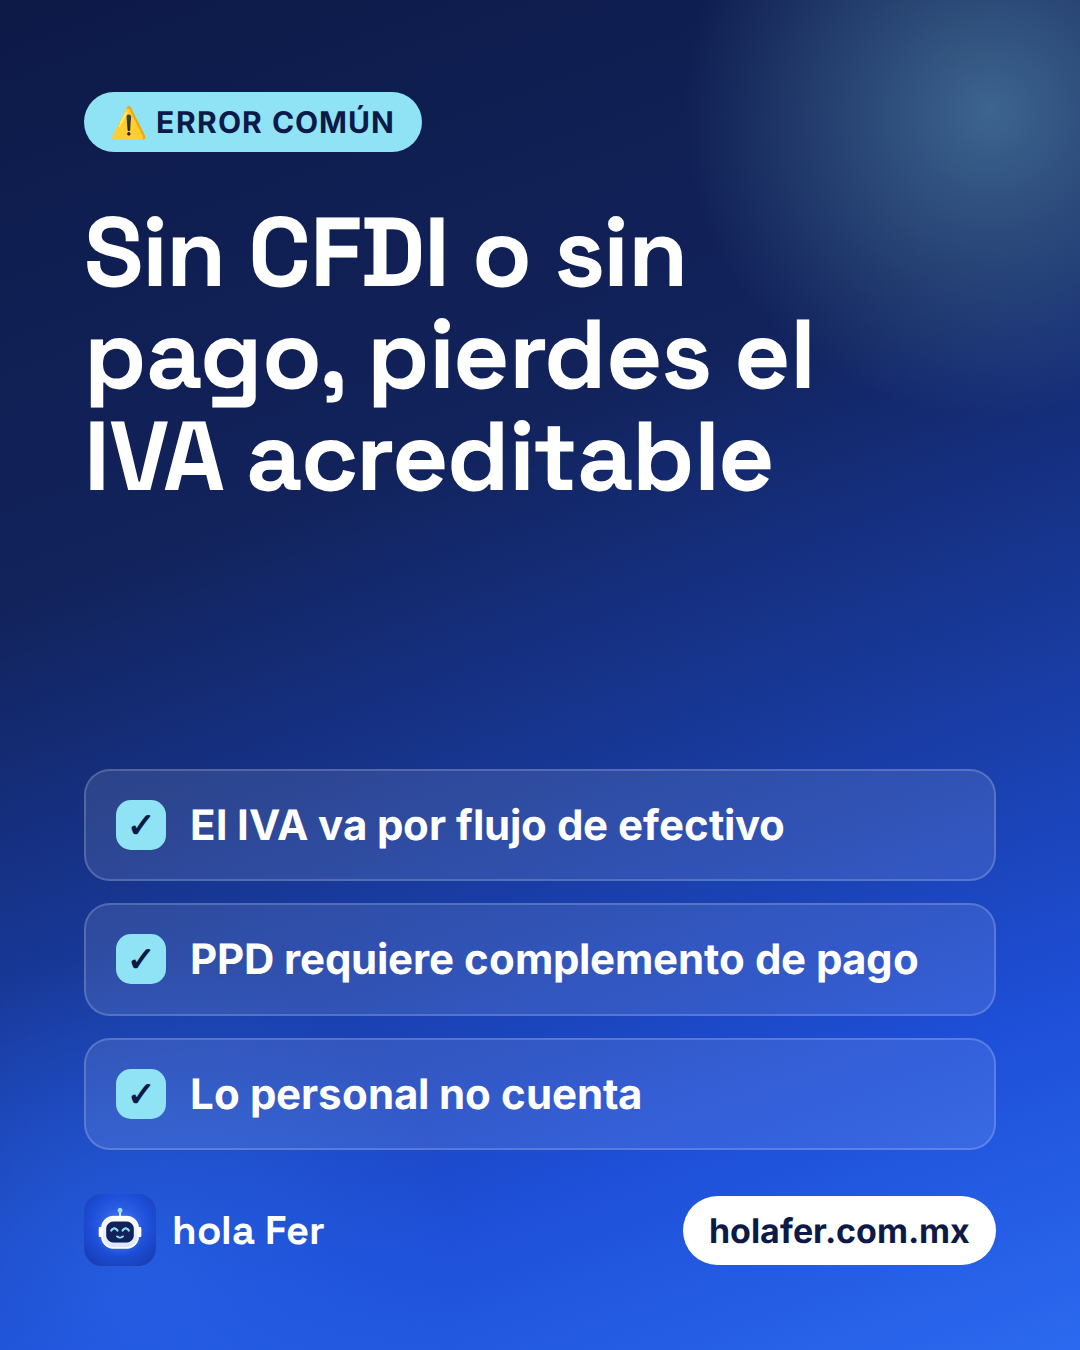
En RESICO, el IVA se declara a más tardar el día 17 de cada mes, y el IVA de un gasto solo se resta si ese gasto tiene CFDI, está pagado y es estrictamente indispensable para tu actividad. Si no cumple, pierdes el acreditamiento. Aquí te explicamos cómo funciona el tema de RESICO, IVA y gastos, con ejemplos sencillos.
RESICO no cambia las reglas del IVA
El RESICO para personas físicas (arts. 113-E y siguientes de la LISR) es un régimen de ISR. El IVA sigue las reglas de la Ley del IVA, igual que en cualquier otro régimen.
Esto significa que:
- Cobras IVA a la tasa que corresponda a tu operación: general de 16%, tasa 0% o exento.
- Presentas declaración mensual de IVA, aunque tu ISR sea de tasa baja.
- El IVA se calcula con base en flujo de efectivo: cuenta cuando cobras y cuando pagas, no cuando facturas.
ISR y gastos en RESICO: no los mezcles
En RESICO el ISR mensual se calcula sobre los ingresos efectivamente cobrados, sin restar gastos. La tasa va de 1% a 2.5% según el monto (para ingresos de hasta 3.5 millones de pesos anuales). Consulta la tabla vigente en la RMF y en el SAT.
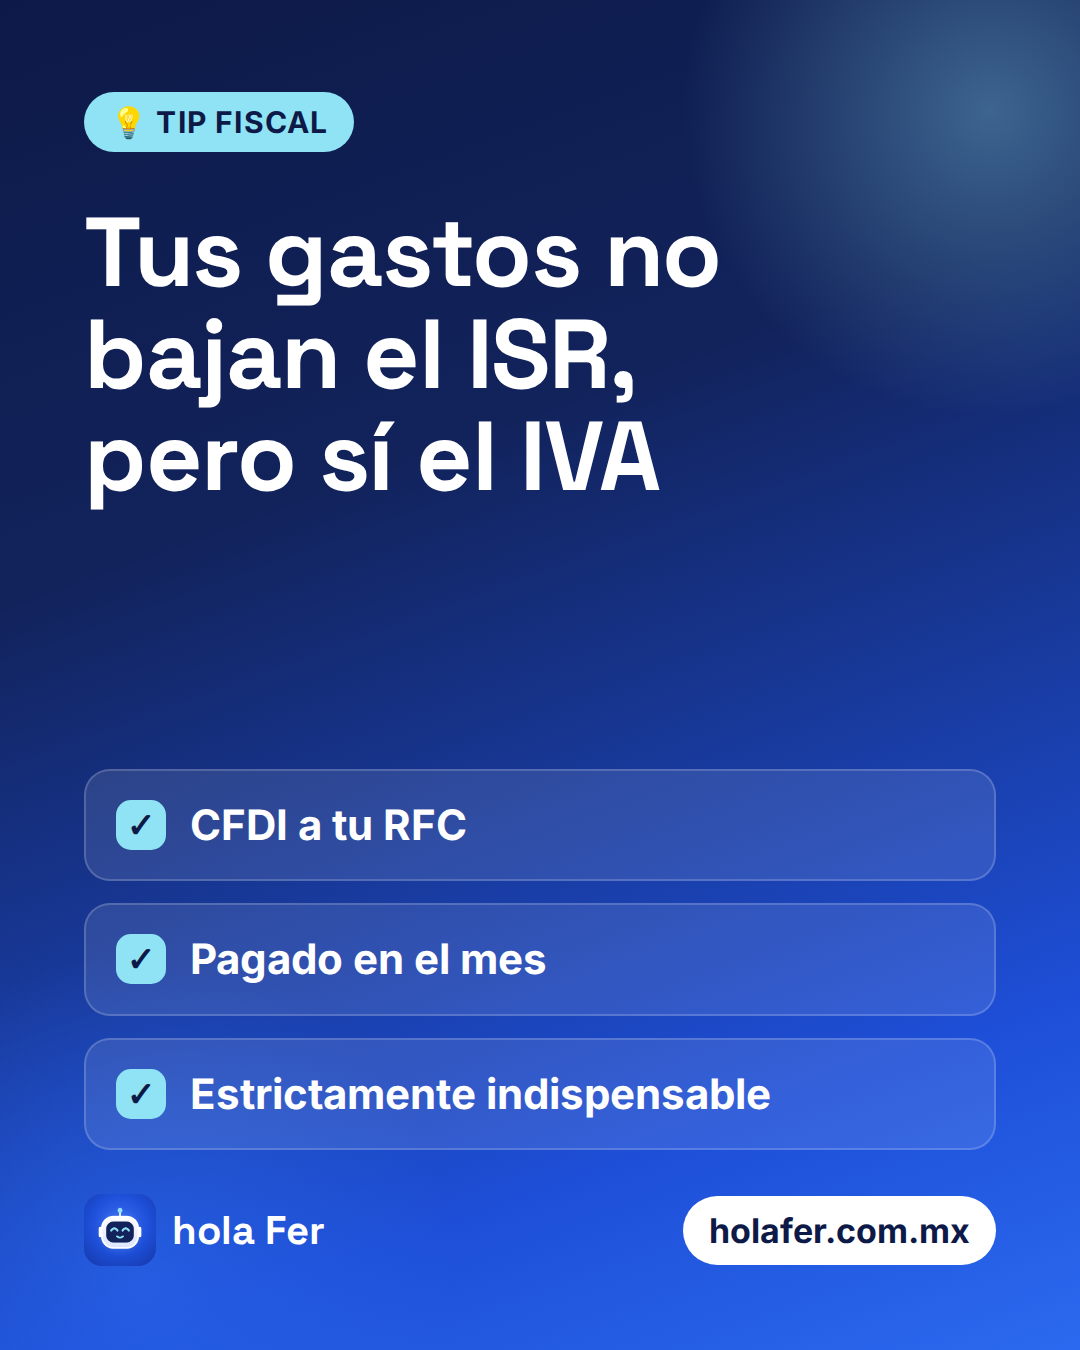
Por eso mucha gente piensa que en RESICO "los gastos no sirven". Es un error. No sirven para bajar el ISR, pero sí sirven para bajar el IVA, a través del IVA acreditable.
 Video tutorial · Cómo facturar tus gastos con hola Fer
Cómo se calcula el IVA mensual en RESICO
La mecánica es esta:
- Suma el IVA trasladado de los ingresos que cobraste en el mes.
- Resta el IVA acreditable de los gastos que pagaste en el mes y que cumplen los requisitos.
- Resta también el IVA que te hayan retenido tus clientes, si aplica.
- Si el resultado es positivo, pagas. Si es negativo, tienes saldo a favor.
Ejemplo con números redondos
En el mes cobraste 100,000 pesos más 16,000 de IVA. Pagaste gastos del negocio por 30,000 pesos más 4,800 de IVA, todos con CFDI.
- IVA trasladado cobrado: 16,000
- IVA acreditable: 4,800
- IVA a pagar: 11,200
Ese saldo lo pagas junto con tu declaración mensual, a más tardar el día 17 del mes siguiente.
Qué gastos sí cuentan para el IVA acreditable
Para acreditar el IVA, el art. 5 de la LIVA pide, en esencia, estos requisitos:
- Estrictamente indispensable: el gasto debe ser necesario para tu actividad.
- CFDI vigente a tu nombre y RFC, con el IVA desglosado por separado.
- Efectivamente pagado en el mes en que lo acreditas.
- Que cumpla las reglas de forma de pago que aplican a las deducciones. Por ejemplo, la gasolina debe pagarse con medios electrónicos o tarjeta, y los pagos en efectivo tienen límites. Consulta el monto vigente.
Gastos que normalmente sí cuentan
- Renta del local u oficina, si el arrendador te factura con IVA.
- Servicios del negocio: internet, teléfono, luz, software, publicidad.
- Mercancía o insumos para vender o producir.
- Honorarios de otros profesionistas, como tu contador.
- Gasolina de un vehículo usado en tu actividad, pagada con tarjeta, y proporcional si el uso es mixto.
- Comisiones por servicios, como las de plataformas de cobro, cuando incluyen IVA.
Gastos que normalmente no cuentan
- Gastos personales: despensa de tu casa, ropa, escuela de tus hijos.
- Sueldos, cuotas al IMSS e ISR. No llevan IVA.
- Intereses bancarios y otros conceptos exentos o sin IVA.
- Gastos sin CFDI, o con CFDI a otro RFC o con datos incorrectos.
- Gastos facturados pero aún no pagados.
- Consumos en restaurantes, salvo que se pueda justificar que son estrictamente indispensables y cumplan las reglas aplicables.
Si el gasto es mixto (por ejemplo, internet de una casa donde también trabajas), solo acredita la proporción que corresponda a tu actividad y guarda cómo la calculaste.
CFDI en PUE y PPD: un detalle que atora el acreditamiento
Si tu proveedor emite el CFDI como pago en una sola exhibición (PUE), el IVA se acredita en el mes del pago. Si lo emite como pago en parcialidades o diferido (PPD), necesitas el complemento de pago para acreditar el IVA de lo que realmente pagaste. Sin ese complemento, tu acreditamiento queda en riesgo.
Retenciones de IVA que te hacen tus clientes
Si le facturas servicios profesionales o arrendamiento a una persona moral, ella puede estar obligada a retenerte IVA (art. 1-A de la LIVA). Las retenciones aplican según el tipo de operación y la tasa que corresponda.
Ejemplo: facturas 30,000 pesos más 4,800 de IVA por honorarios a una empresa. Si te retiene las dos terceras partes del IVA, la retención es de 3,200 pesos y el cliente te paga 4,800 − 3,200 = 1,600 de IVA en lugar de 4,800.
Ese IVA retenido no se pierde. Lo consideras como parte de tu cálculo mensual, siempre que tengas el CFDI donde consta la retención. Verifica en cada factura qué retenciones aplican a tu caso.
Saldo a favor de IVA: qué puedes hacer
Si en un mes tu IVA acreditable es mayor al IVA cobrado, resulta saldo a favor. Normalmente puedes acreditarlo contra el IVA a cargo de los meses siguientes o solicitar su devolución, cumpliendo los requisitos y plazos del SAT. La devolución requiere que tus facturas, pagos y declaraciones estén en orden.
Errores frecuentes en RESICO con el IVA
- Declarar el IVA con base en lo facturado y no en lo cobrado.
- Acreditar IVA de gastos pagados en efectivo cuando la regla no lo permite.
- Olvidar el complemento de pago en facturas PPD.
- Mezclar gastos personales con los del negocio.
- Presentar la declaración el día 17 sin revisar antes el estado de tus CFDI recibidos.
- No guardar el soporte: CFDI, estados de cuenta y el cálculo de proporciones en gastos mixtos.
Lista rápida antes de declarar
- Descarga tus CFDI emitidos y recibidos del mes.
- Marca solo los ingresos cobrados en el mes.
- Marca solo los gastos pagados en el mes y que sean del negocio.
- Revisa forma de pago, método PUE/PPD y complementos de pago.
- Calcula el IVA trasladado, el acreditable y las retenciones.
- Presenta y paga a más tardar el día 17.
Conclusión
En RESICO tus gastos no bajan el ISR, pero sí pueden bajar tu IVA. Para lograrlo necesitas tres cosas: que el gasto sea del negocio, que tenga CFDI correcto y que esté pagado en el mes. Si ordenas tus facturas antes del día 17 y separas lo personal de lo del negocio, reduces el riesgo de pagar de más o de tener que corregir declaraciones.
Este artículo es informativo y no sustituye asesoría personalizada. Tu caso puede variar según tu actividad, tus clientes y las reglas vigentes de la RMF, así que consulta los valores y criterios actualizados.
Cómo te ayuda hola Fer
Llegas al día 17 sin saber cuánto vas a pagar y firmas lo que te mandan sin ver los números.
La solución: hola Fer calcula tu ISR e IVA todos los días con tus facturas del SAT, te enseña la vista previa de tu declaración y no se presenta sin tu autorización.
Más de 80 clientes, con contadores reales de FTB. ¿No eres de tecnología? Si sabes mandar un WhatsApp, ya sabes usar hola Fer.
Prueba hola Fer 1 mes gratis, sin tarjeta o escríbenos por WhatsApp al 33 3905 9320.
1/3En RESICO, ¿para qué sirven tus gastos del negocio?
2/3¿Cuál gasto NO te deja acreditar el IVA?
3/3Tu proveedor emitió un CFDI PPD. ¿Qué necesitas para acreditar el IVA?
Pregúntame por WhatsApp. Te contesto al momento, y si es algo de tu caso, te paso con un contador del equipo.
Pregúntale a FerTus impuestos, calculados cada día
 Más de 80 clientes, con contadores reales de FTB
¿No eres de tecnología? Si sabes mandar un WhatsApp, ya sabes usar hola Fer.
Preguntas frecuentes
¿En RESICO los gastos sirven para pagar menos IVA?
Sí, pero solo a través del IVA acreditable. El IVA de los gastos estrictamente indispensables, pagados y con CFDI se resta del IVA que cobraste. Para el ISR de RESICO los gastos no se deducen.
¿Cuándo se declara el IVA en RESICO?
De forma mensual, a más tardar el día 17 del mes siguiente. Si ese día es inhábil, se recorre al siguiente día hábil. Presentar tarde genera recargos y posibles multas.
¿Puedo acreditar el IVA de gastos personales?
No. El IVA solo se acredita si el gasto es estrictamente indispensable para tu actividad. Si el gasto es mixto, como internet o renta de casa-oficina, solo la parte proporcional a tu actividad tiene posibilidad de acreditarse.
Información general con base en las leyes fiscales vigentes en México a la fecha de publicación. No sustituye la asesoría de un contador para tu caso; si tienes dudas, escríbenos por WhatsApp al 33 3905 9320.