hola Fer
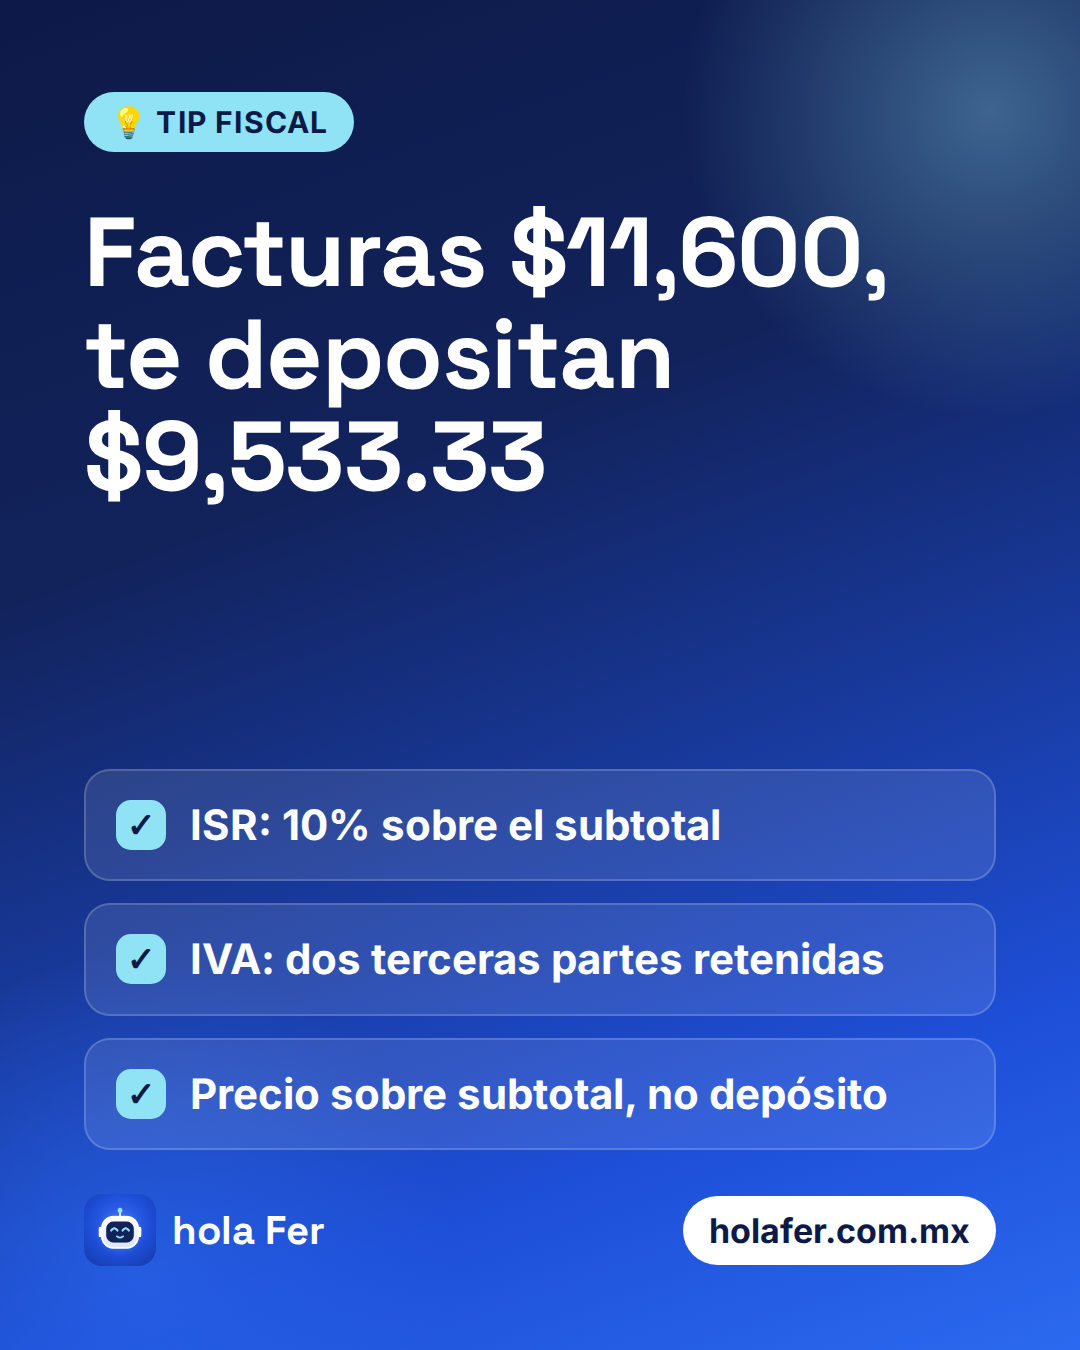
Cuando facturas honorarios a una empresa, te retienen 10% de ISR y las dos terceras partes del IVA. Con una factura de $10,000 más IVA, que suma $11,600, te depositan $9,533.33. Entender estas retenciones de honorarios a una persona moral evita que te sorprenda el depósito y que declares mal. Además, si no acreditas lo retenido, pagas impuestos de más.
Esta guía es para personas físicas con Actividad Empresarial y Profesional en el régimen general. Si estás en RESICO, las reglas de retención de ISR son distintas y no aplican igual.
Quién retiene y cuándo aplica
La obligación de retener es de la empresa que te paga, es decir, de una persona moral. Aplica cuando le facturas servicios profesionales independientes, como honorarios de contabilidad, abogacía, diseño o consultoría. Ojo: algunos servicios, como los médicos prestados por profesionistas con título, están exentos de IVA y no generan retención de IVA.
- Cliente persona moral: retiene ISR e IVA.
- Cliente persona física: en general no retiene por honorarios.
- Venta de mercancía: la retención de ISR del 10% está pensada para servicios profesionales, no para vender productos.
Otros supuestos, como subcontratación o fletes, tienen reglas y tasas propias. Aquí hablamos solo de honorarios.
Cómo se calculan las retenciones de honorarios
Son dos retenciones sobre el mismo servicio:
- ISR: 10% sobre el monto de los honorarios, sin incluir el IVA.
- IVA: dos terceras partes del IVA trasladado, según el art. 1-A de la LIVA. Con tasa de 16%, equivale a 10.6667% del valor del servicio.
Ejemplo con números redondos
Facturas $10,000 de honorarios a una empresa en Guadalajara.
- Subtotal: $10,000.00
- IVA 16%: $1,600.00
- Total de la factura: $11,600.00
- Retención de ISR (10%): $1,000.00
- Retención de IVA (2/3 de $1,600): $1,066.67
- Lo que te pagan: $9,533.33
La empresa no se queda con ese dinero. Lo entera al SAT a tu nombre, y tú lo acreditas en tus declaraciones.
 Video tutorial · Cómo hacer una factura en hola Fer
Cómo debe venir tu CFDI
Tu factura debe mostrar el IVA trasladado y también las retenciones de ISR e IVA. Si omites las retenciones y la empresa sí las aplica, el pago no coincidirá con el CFDI y tendrás que corregir.
Antes de timbrar, revisa estos puntos:
- Que el subtotal y el IVA trasladado (16%) sean correctos.
- Que el impuesto retenido de ISR sea 10% del subtotal.
- Que el IVA retenido sea las dos terceras partes del IVA trasladado.
- Que el uso de CFDI y el régimen fiscal de tu cliente estén bien capturados.
Conserva tu CFDI y el comprobante de pago. Son tu respaldo para acreditar lo retenido. Si dudas sobre la constancia de retenciones, pide a tu cliente que te confirme cómo la emite.
Cómo acreditas lo retenido en tus declaraciones
Las retenciones no son un gasto ni un impuesto perdido. Son pagos a cuenta que restas de lo que debes.
En el ISR
En tu pago provisional mensual calculas el ISR con tus ingresos cobrados menos tus deducciones autorizadas. Después restas las retenciones de ISR que te hicieron en ese periodo. Al final del año, en la declaración anual, acreditas el total retenido en el ejercicio.
En el IVA
En tu declaración mensual de IVA sumas el IVA trasladado de lo que cobraste, restas el IVA acreditable de tus gastos y restas el IVA que te retuvieron. El resultado es el IVA a pagar o el saldo a favor.
Con el ejemplo anterior, de los $1,600 de IVA trasladado, $1,066.67 ya los enteró tu cliente. Tú solo pagarías la diferencia, siempre que no tengas IVA acreditable de tus gastos.
Fechas clave
Tus pagos provisionales de ISR y las declaraciones de IVA se presentan a más tardar el día 17 del mes siguiente. Si cobraste honorarios en octubre de 2026, vencen el 17 de noviembre. Si la fecha cae en día inhábil, se recorre al siguiente hábil.
Errores frecuentes con las retenciones de honorarios
- Declarar el monto depositado como ingreso. Tu ingreso es el total de honorarios (el subtotal), no lo que te transfirieron.
- No acreditar el IVA retenido. Si lo olvidas, pagas IVA dos veces.
- Acreditar retenciones sin CFDI. Sin el comprobante que las respalde, el SAT puede rechazarlas.
- Confundir facturado con cobrado. En este régimen acumulas ingresos cuando efectivamente los cobras. Una factura emitida y no pagada todavía no entra a tu declaración.
- Suponer que el cliente retiene bien. Si aplica un porcentaje distinto, pídele la corrección antes de declarar.
Saldo a favor y flujo de efectivo
Las retenciones adelantan impuestos y afectan tu flujo de efectivo. Si tus deducciones son altas, es posible que tus retenciones superen lo que realmente debes. En ese caso puede resultarte saldo a favor de ISR o de IVA, que puedes aplicar o, cumpliendo requisitos, solicitar en devolución.
Al fijar tus precios, considera el depósito neto y no solo el total facturado. En el ejemplo, de $11,600 recibes $9,533.33, alrededor de 82% del total.
Regla práctica: calcula siempre tu precio sobre el subtotal, no sobre el depósito. Las retenciones se recuperan al declarar, pero solo si las registras bien.
Conclusión
Las retenciones de honorarios a una persona moral siguen una lógica simple: 10% de ISR sobre el subtotal y dos terceras partes del IVA. Lo difícil es llevarlas bien en el CFDI y en tus declaraciones mensuales.
Revisa cada factura antes de timbrar, guarda tus comprobantes y acredita las retenciones en el mes que corresponde. Así evitas pagar de más y reduces el riesgo de aclaraciones. Esta guía es informativa y no sustituye una asesoría personalizada. Si tu situación incluye RESICO, varios clientes o ingresos mixtos, valida los cálculos con un contador.
Cómo te ayuda hola Fer
Facturas honorarios a una empresa y no sabes bien cuánto te van a retener de ISR e IVA, ni cómo debe verse en tu CFDI. Si omites las retenciones en el CFDI, el pago no coincide con la factura y tienes que corregir. Si luego no acreditas lo retenido, pagas impuestos de más y arriesgas aclaraciones con el SAT.
La solución: Cuando facturas con hola Fer a una empresa, se aplican las retenciones de ISR e IVA que corresponden a tu régimen, y ves la vista previa de la factura antes de timbrar.
Más de 90 clientes, con contadores reales de FTB. ¿No eres de tecnología? Si sabes mandar un WhatsApp, ya sabes usar hola Fer.
Prueba hola Fer 1 mes gratis, sin tarjeta o escríbenos por WhatsApp al 33 3905 9320.
Pregúntame por WhatsApp. Te contesto al momento, y si es algo de tu caso, te paso con un contador del equipo.
Pregúntale a FerTus retenciones, bien hechas en cada factura
 Más de 90 clientes, con contadores reales de FTB
¿No eres de tecnología? Si sabes mandar un WhatsApp, ya sabes usar hola Fer.
Preguntas frecuentes
¿Qué porcentaje de ISR me retiene una empresa por mis honorarios?
Cuando una persona moral te paga honorarios, te retiene 10% de ISR sobre el monto del servicio, sin contar el IVA. Esa retención es un pago provisional y la acreditas contra tu ISR.
¿Cuánto IVA me retienen por honorarios?
Las dos terceras partes del IVA trasladado. Con IVA de 16%, la retención equivale a 10.6667% del valor del servicio. Recibes en efectivo solo la tercera parte restante del IVA, pero declaras el IVA completo.
Si mi cliente es persona física, ¿me retiene ISR e IVA?
En general no. Estas retenciones aplican cuando quien paga es una persona moral. Si tu cliente es persona física, normalmente facturas el IVA completo y no hay retención de ISR por honorarios. Revisa tu caso con tu contador.
Información general con base en las leyes fiscales vigentes en México a la fecha de publicación. No sustituye la asesoría de un contador para tu caso; si tienes dudas, escríbenos por WhatsApp al 33 3905 9320.