hola Fer
El IVA mensual se paga a más tardar el día 17. Aprende a restar IVA acreditable y trasladado, qué requisitos pide el SAT y cómo evitar recargos.
La declaración de IVA de octubre de 2026 vence el 17 de noviembre. Si la presentas tarde, pagas actualizaciones y recargos, y si restas un IVA que no cumple requisitos, el SAT puede rechazártelo. Entender el IVA acreditable y trasladado es la base para calcular bien cuánto pagas cada mes.
Esta guía es para personas físicas con actividad empresarial y profesional en el régimen general. Es información general, no sustituye el análisis de tu caso.
Qué es el IVA trasladado
Es el impuesto que cobras a tus clientes cuando vendes un bien o prestas un servicio gravado. La tasa general es de 16%. Aparece desglosado en el CFDI que emites.
Ese dinero no es tuyo. Lo cobras por cuenta del SAT y lo enteras en tu declaración.
Algunos puntos clave:
- Las actividades gravadas a tasa 0% también se declaran, aunque el impuesto trasladado sea cero.
- Las actividades exentas no trasladan IVA y, en general, no te dan derecho a acreditar el IVA que pagaste para realizarlas.
- El impuesto se considera trasladado hasta que efectivamente cobras la contraprestación (art. 1-B de la LIVA), no cuando emites la factura.
Qué es el IVA acreditable
Es el IVA que pagaste al comprar bienes, contratar servicios o rentar lo que necesitas para tu actividad. Aparece en los CFDI que te emiten tus proveedores.
No todo IVA pagado se puede restar. El art. 5 de la LIVA establece los requisitos. Los más importantes:
- Que el gasto o la inversión sea estrictamente indispensable para tu actividad, en los términos de la LISR.
- Que el IVA esté trasladado de forma expresa y por separado en un CFDI válido a tu nombre y con tus datos correctos.
- Que el gasto esté efectivamente pagado en el periodo que lo acreditas.
- Que cumplas con las formas de pago y demás obligaciones que marque la ley.
Si pagas una comida personal, la despensa de tu casa o la colegiatura de un hijo con tu RFC de actividad empresarial, ese IVA no es acreditable, porque no es indispensable para tu negocio.
 Video tutorial · Tu precálculo de impuestos en hola Fer
IVA acreditable y trasladado: la fórmula del mes
El mecanismo se llama acreditamiento (art. 4 de la LIVA). La lógica es simple:
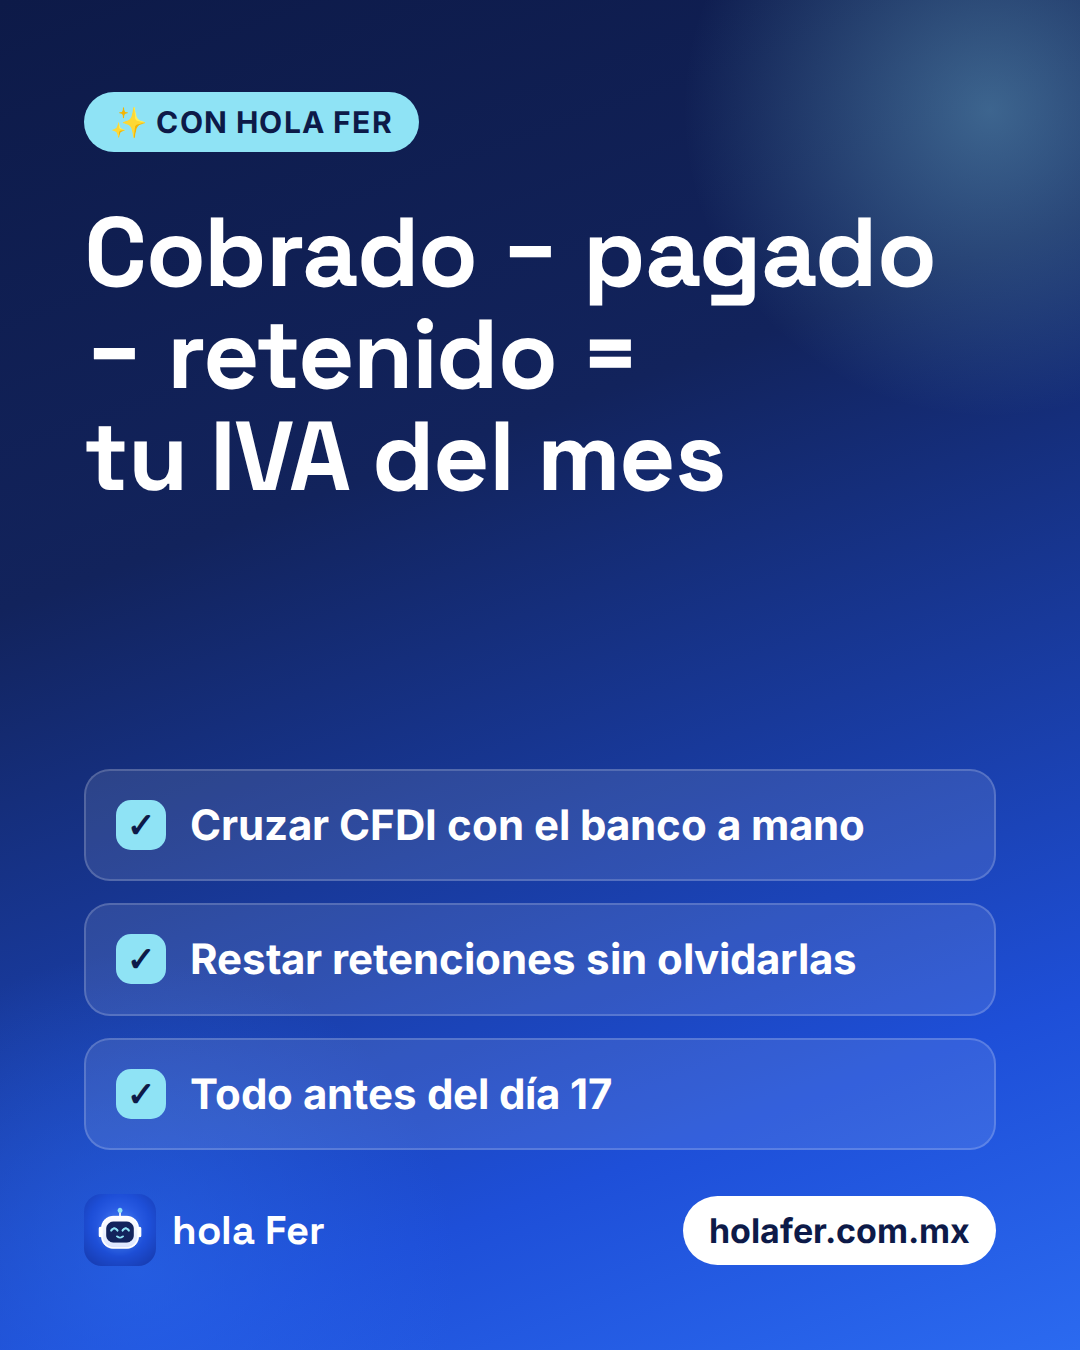
IVA trasladado cobrado − IVA acreditable pagado − IVA retenido que te hicieron = IVA a pagar (o saldo a favor)
Se calcula mes con mes y es un pago definitivo. El plazo general para presentarlo es el día 17 del mes siguiente (art. 5-D de la LIVA).
Ejemplo 1: sale IVA a pagar
En octubre cobraste ventas por $100,000 más IVA. Tus gastos del mes, todos pagados y con CFDI, fueron de $40,000 más IVA.
- IVA trasladado: $100,000 × 16% = $16,000
- IVA acreditable: $40,000 × 16% = $6,400
- IVA a pagar: $16,000 − $6,400 = $9,600
Ejemplo 2: sale saldo a favor
En un mes de poco ingreso cobraste $20,000 más IVA y pagaste $50,000 más IVA por equipo que sí es necesario para tu actividad.
- IVA trasladado: $3,200
- IVA acreditable: $8,000
- Resultado: $3,200 − $8,000 = $4,800 a favor
Ese saldo puede acreditarse contra el IVA a cargo de meses siguientes o, si cumples los requisitos, solicitarse en devolución (art. 6 de la LIVA). La devolución suele implicar revisión y requerimientos de documentos, así que ten tu información en orden.
Cobrado y pagado: el detalle que cambia el resultado
El IVA se calcula con base en flujo de efectivo, no en lo que facturas.
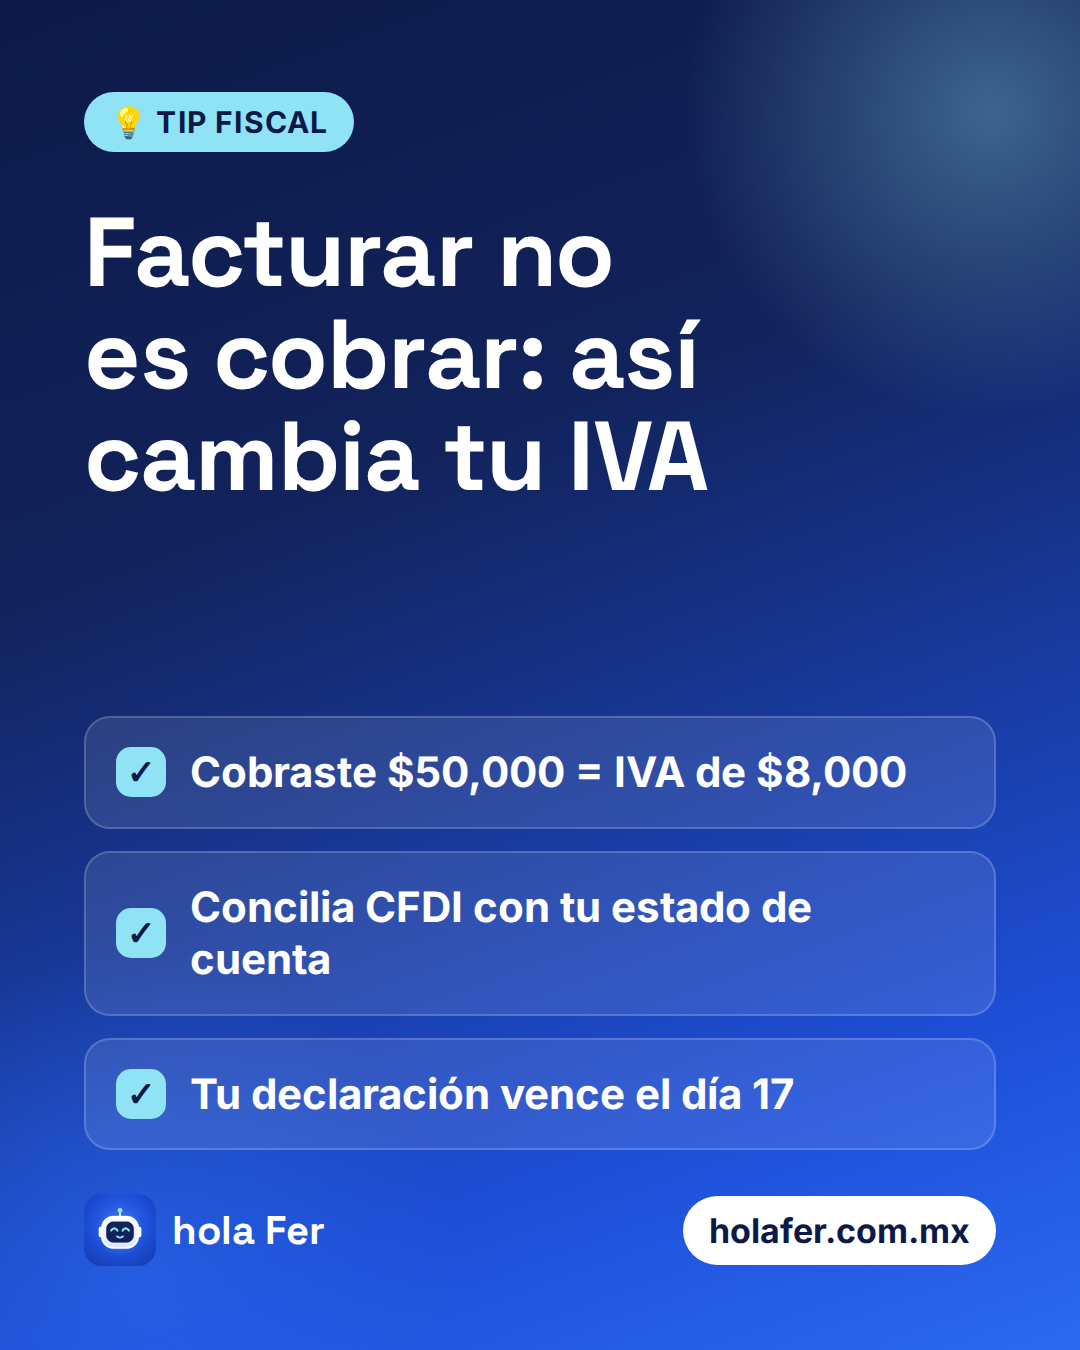
Supón que emitiste facturas por $100,000 más IVA, pero solo cobraste $50,000 en el mes. El IVA trasladado de ese mes es de $8,000, no de $16,000. El resto se declara cuando lo cobres.
Lo mismo aplica a tus compras: si el proveedor te facturó en octubre pero le pagas en diciembre, el IVA acreditable es de diciembre.
Para llevar esto bien necesitas conciliar CFDI emitidos y recibidos contra tus movimientos bancarios. Los complementos de pago (CFDI de pago) cuando cobras o pagas en parcialidades o diferido ayudan a respaldar la fecha real.
Retenciones de IVA: no las olvides
Si prestas servicios profesionales a personas morales, es común que te retengan IVA. En servicios personales independientes la retención es de las dos terceras partes del IVA trasladado (art. 1-A de la LIVA).
Ejemplo: facturas honorarios por $10,000 más $1,600 de IVA. Si te retienen dos terceras partes, te retienen $1,066.67 de IVA y recibes $10,533.33 de IVA y honorarios, antes de otras retenciones como las de ISR.
Ese IVA retenido lo restas del IVA a pagar del mes, siempre que la retención esté respaldada en el CFDI. En tu declaración el IVA que se te retuvo funciona como un pago a cuenta.
Gastos mixtos y actividades exentas
Si usas el mismo celular, internet o automóvil para el negocio y para tu vida personal, solo es acreditable la parte que corresponde a la actividad, y siempre que sea deducible para ISR. Los límites de deducción de ciertos bienes, como automóviles, también influyen. Consulta el monto vigente.
Si además realizas actividades exentas (por ejemplo, ciertos servicios que la ley exenta), el IVA de gastos comunes se acredita de forma proporcional. Este cálculo es más técnico: conviene hacerlo con apoyo de un contador.
Errores frecuentes que encarecen tu IVA
- Restar IVA de facturas con datos incorrectos (RFC, régimen o uso de CFDI mal capturados).
- Acreditar gastos no pagados todavía, o pagados en un periodo distinto.
- Mezclar gastos personales con los del negocio.
- Declarar ventas por lo facturado y no por lo cobrado.
- Olvidar la retención de IVA que te hicieron y pagar de más.
- Presentar fuera de plazo: genera actualización, recargos y posibles multas.
Checklist rápido antes del día 17
- Descarga tus CFDI emitidos y recibidos del mes.
- Marca cuáles están efectivamente cobrados y cuáles pagados, con apoyo del estado de cuenta.
- Suma el IVA trasladado cobrado.
- Suma solo el IVA acreditable que cumple requisitos.
- Resta las retenciones de IVA que te hicieron.
- Revisa si tienes saldo a favor de meses anteriores.
- Presenta la declaración y paga con línea de captura antes del vencimiento.
Conclusión
Tu IVA del mes depende de tres cosas: cuánto cobraste, cuánto pagaste de gastos válidos y cuánto te retuvieron. Si llevas tus CFDI ordenados y concilias con tu banco cada mes, la cuenta es una resta sencilla. Si no, es donde aparecen los errores que el SAT detecta.
Haz el cálculo antes de que llegue el día 17, guarda tus comprobantes y, si tienes dudas con gastos mixtos, actividades exentas o saldos a favor, revisa tu caso con un contador. Las reglas, formatos y plazos pueden cambiar, así que confirma siempre lo vigente en el portal del SAT.
Cómo te ayuda hola Fer
Llegas al día 17 sin saber cuánto vas a pagar y firmas lo que te mandan sin ver los números.
La solución: hola Fer calcula tu ISR e IVA todos los días con tus facturas del SAT, te enseña la vista previa de tu declaración y no se presenta sin tu autorización.
Más de 90 clientes, con contadores reales de FTB. ¿No eres de tecnología? Si sabes mandar un WhatsApp, ya sabes usar hola Fer.
Prueba hola Fer 1 mes gratis, sin tarjeta o escríbenos por WhatsApp al 33 3905 9320.
1/3¿Cuándo se considera trasladado el IVA de una venta que facturaste?
2/3Pagaste la despensa de tu casa con tu RFC empresarial. ¿Ese IVA es acreditable?
3/3Si te retuvieron IVA por tus servicios profesionales, ¿qué haces con esa retención?
Pregúntame por WhatsApp. Te contesto al momento, y si es algo de tu caso, te paso con un contador del equipo.
Pregúntale a FerTus impuestos, calculados cada día
 Más de 90 clientes, con contadores reales de FTB
¿No eres de tecnología? Si sabes mandar un WhatsApp, ya sabes usar hola Fer.
Preguntas frecuentes
¿Qué diferencia hay entre IVA acreditable y IVA trasladado?
El IVA trasladado es el que cobras a tus clientes por tus ventas o servicios. El IVA acreditable es el que pagaste en tus gastos e inversiones y que puedes restar del trasladado si cumples los requisitos de la ley.
¿Qué pasa si mi IVA acreditable es mayor que el trasladado?
Resulta un saldo a favor. Puedes acreditarlo contra el IVA a cargo de meses siguientes o solicitar su devolución al SAT, cumpliendo los requisitos y la documentación que te pidan.
¿Cuándo presento la declaración mensual de IVA?
A más tardar el día 17 del mes siguiente al que corresponde el pago. La de octubre de 2026, por ejemplo, vence el 17 de noviembre de 2026.
Información general con base en las leyes fiscales vigentes en México a la fecha de publicación. No sustituye la asesoría de un contador para tu caso; si tienes dudas, escríbenos por WhatsApp al 33 3905 9320.